日产关厂,到底错哪儿了
“商场如战场”,现在对这一点体会得越来越多。战场不利的时候,要收缩兵力,收窄防御线,首先放弃的肯定是外围据点,保主阵地、保退路。
6月21日,东风日产(即“东风汽车有限公司”,东风汽车集团股份有限公司占50%股份)关闭了常州工厂。这也是日产第一次关闭在华整车工厂。
为什么要关新工厂
该厂2020年投产,设计产能13万辆。而东风日产在华拥有5处6家工厂:花都一工厂和二工厂(2004、2011年投产),襄樊工厂(2004年投产)、郑州新工厂(2010年投产,有别于郑州日产)、大连工厂(2014年投产),以及官网上并未提及的常州工厂。后者就像不愿意被家长提及、不大受宠的孩子。
常州工厂本属于郑州日产旗下工厂。而1993年就成立的郑州日产,早期股权关系极为复杂(号称“三国五方”),长期只凭借一款小众车型混迹市场(先是D22皮卡,后来又只靠帕拉丁)。东风集团收购后,郑州日产还是拿不到走量乘用车车型,只能捡点剩饭吃。郑州产能一度依靠给东风代工生存。
2018年常州工厂转让给东风日产。自从2015年东风日产年销量突破百万后,已经显露了很多销量见顶的迹象,这种情况下,东风日产其实不大需要新建产能了。因此常州工厂很可能是迫于某种压力捏着鼻子接手的。
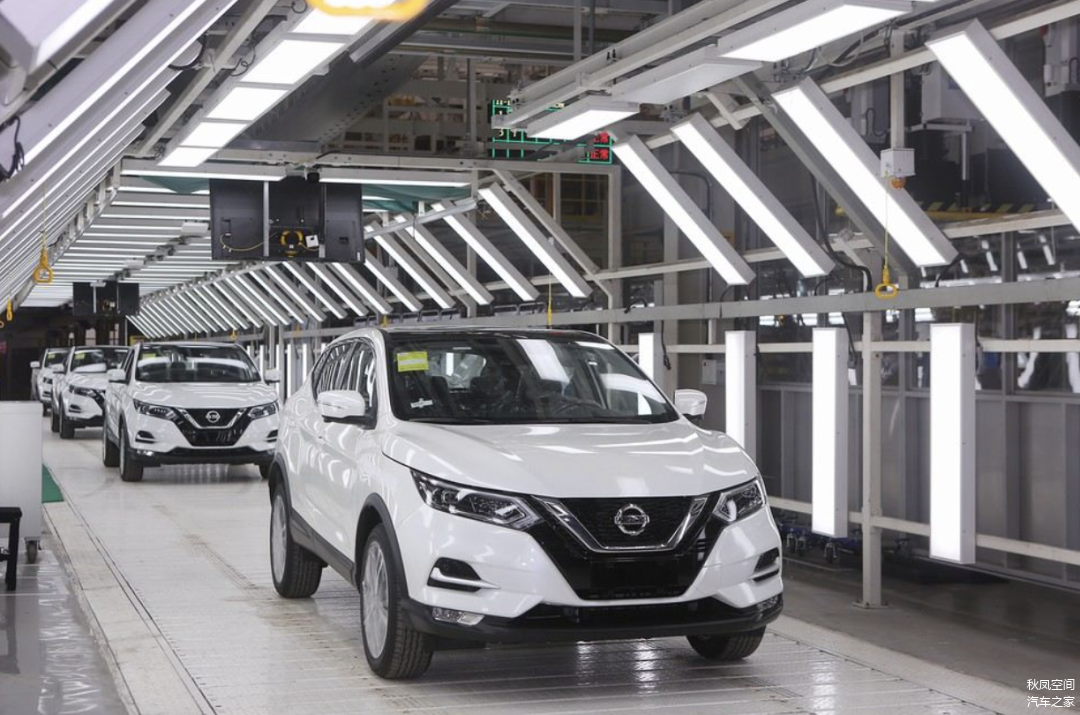
这一猜想当然很难直接证实,但有两点可资间接证明:该厂改造足足用了3年,成为东风日产旗下产能最小的工厂,员工仅有300人。投产后又从未达至设计产能,只生产逍客。而逍客的主基地是大连工厂。2024年1-5月,逍客销量45523辆,只占大连工厂设计产能的72%。怎么看常州厂都像生产序列里的赘生物。
单看其承担的任务重要性,就能猜出当初14亿改造款预算,并未全部落实,甚至大部分都没落实。如此,放弃一个产线设备最新的工厂,在财务上才是合理的。
东风日产靠单条腿走路
日产对关闭常州工厂有两点回应:该厂占据整体产能10%,未来将加大新能源产能布局。这两点都有商榷余地。
按照设计产能,该厂占据日产在华产能的8.1%(郑州日产不计入)。而2023年东风日产销量79.3万辆,同比下降24.8%。产能利用率已经不足50%,这是一个非常明显的预警信号。一般而言,产能利用率不足75%,就很难保证净利润为正(如果是单车利润率高的超豪品牌,可以更宽容)。
而2024年1-5月,销量28.6万辆,同比下滑1%。看似已经稳住,但付出的价格体系代价比较高。东风日产主力车型是 轩逸(图片 | 参数 | 询价),5月份卖了31600辆,占据东风日产份额超52%。而第二名的天籁,月销就只有5560辆。东风日产单条腿走路不是一天两天了,由此出发的市场逻辑,是轩逸基本盘不容有失。
如今轩逸在A级市场里,店面优惠达到3.3万元-3.7万元(店保),实际成交的单车价格是6.26万元-6.8万元。据说还有二级经销商渠道给到4万的优惠。考虑到官方指导价价格在10万元以上,这款车打了6.6折。
显然,轩逸必须回避同一级别的秦Plus(官价7.98万元起)。后者官方店面价格没有优惠,据说二级经销商优惠3000元。
而2018年上市的轩逸纯电,属于典型的油改电,截止2024年6月仍在销售。2023年该车型年销量为2163辆。6年当中,新势力和创业企业,同级别车型至少迭代3次以上。单纯看这一款车,很难相信日产的新能源战略是认真的。
新能源动作变形
东风日产的新能源序列当中,被寄予厚望的e-Power技术,进入中国后,先后搭载到轩逸、奇骏。这两款产品均已扑街。2024年1-4月,e-Power版轩逸和奇骏,累计销量分别为1396辆和1069辆(5月销量未知)。而纯电的艾睿雅,1-5月销量1445辆。
在2022年,东风日产销售公司总经理辛宇还表示,截止2025年前将有7款e-Power车型导入。而2021年日产发布的“2030愿景”提到引入纯电动车15款、8款e-POWER车型。
e-Power打头阵,争取时间尽快让纯电平台和车型成熟。日产在华基本就是这条路线,而从e-Power为主,切换到以纯电为主的路线,从2027年提前到2026年。现在回头看,即便e-Power能够承担起销量重任,比如e-Power轩逸在轩逸销量中占据50%的份额,纯电切入的时间也太保守了。
原因很简单,“2030愿景”希望“电驱化产品”(包含纯电、插混和e-Power)占据中国市场销量的40%。这样的规划即便100%实现,也会被对手把份额抢走大部分。而眼前的现实是,今年全市场已在某些月份触及新能源渗透率50%这条线,而2025年将全面越过这条线。
现在,日产在华已经陷入战略迷惘。e-Power完全无法在市场上站住脚,这让“争取时间”的规划无法实现。就算将纯电为主的切入点放在今年,也无法挽回大局。

战略进取心丧失,能力建设缺位
在这里,就必须要提到日企的共性,即一直停留在过去的时间线里无法自拔。
70年代丰田和本田在美国卷赢了本土品牌,表面上靠的是石油危机一波助攻,实际上日系在生产组织、研发技术和供应链管理上,全面超越了对手。其在美国市场份额的高速扩张,是体系打赢了。这么多年过去了,日系还抱着这一胜利密码,不肯更换。就连日产砍掉部分产能转向新能源,都不忘说一句“在保证燃油车产能的前提下”。
丰田章男这两年表现很精分,一会儿说要全面转向新能源,一会儿说“喜欢闻有汽油味的车”。丰田实际坚持的路线,是多条路线并举:纯电、插混、油混、氢动力。除了打酱油的氢能,此举给供应商带来了巨大的困扰。所有供应商最怕的不是年降压价,而是订单的不确定性。
奔驰曾经对供应商许下了EQE超过10万辆的对应零件采购订单,但实际完成的则在10%左右。供应商针对EQE开设的新生产线投资,利用率低到无法回本。
很多人都将日系的左右横跳,视为缺乏战略定力。其实不然,新能源的前景现在确定性太强了,再平庸的高管也无法忽略。所有的保守规划,都来源于能力不济。
整个日系的研发体系,已经不适应这个时代,原因就是这么简单。丰田为首的御三家在固态电池上拿到全球最多的专利,也披露了钠电池研发取得新进展,声称性价比超过铁锂电池。看上去只要不投产,哪哪都好。去年底东京车展上的概念车,无论设计还是性能,还不如中国的量产车。
日系品牌曾经研产很强,现在说日企跟不上节奏,很多人缺乏感知。2023年,日经BP社出经费,丰田主导拆解了比亚迪海豹。做成一本书,赠送DVD,售价4万元人民币。
丰田拆比亚迪的车,已是驾轻就熟。以前就拆过“唐”(所以有了bz系列),现在又张罗拆“元”(海外叫Atto3)。问题在于,6月开始拆车,明年3月才能拆解完成并做展示。而比亚迪每月都发新车。拆车速度赶不上对手发新车的速度,这还咋玩。

改变来得太晚、太慢
无独有偶,2023年,奔驰总部也批了专项经费拆中国新能源车,从极氪001拆起。基于E-E架构和算力的软件体系,不是拆车能够看懂的。德国人和日本人都想弄明白一个问题,为什么中企能够以如此低的成本,实现当前配置。
抛开软件,技术上很难有代差。德国人愿意采用新供应商,德企高管参观完车展,回头就将自家软件团队管理层一锅端。但日系不一样,和供应商捆绑得太紧,现在反受其累。虽然也做出了一些改变,比如在中国采购中国供应商的电池、电机,软件上与Momenta、华为等合作,但整体而言,日系供应序列并未解体,尽管他们中的大多数已经成为史前孑遗。日系在全球的市场,并未受到动摇,订单还是有保障的。
为中国市场制定单独的政策,不大可能,原因同样是能力问题。从2020年到现在,日系在中国的市占率从23.1%掉到今年1-5月的12.1%。日系并未发起他们宣称的任何一次战略反攻。战报可以骗人,战线不会骗人。本田在华的“烨”系列、“灵犀”,基本上还未出发就已经知道结果。有意思的是,合资公司内部似乎也不看好这些新车系,但仍然推出。除了表明“在做事”,于战略无补。
结 语
6月,东风日产发布了“新奋斗100”行动计划,宣布将会在未来3年内投入超过100亿元的资金进行研发,研发团队将从1600人提升至4000人,同时还将由本土团队、本土技术、本土生态主导,在2026年之前,投放7款新能源产品。
这里面缺乏技术路线和车型信息,就暗示将依赖东风提供车型平台、智力资源,并由后者主导,重整研发体系。和以前向总部要车型,拿到中国来生产,有根本区别。
这显然是重大改变。如果在2018年-2019年这么做,还是值得期待的,但该计划要到2027年落位。怎么说呢,迟来的激进,不如躺平,后者还能少赔点。
