2025年全球动力电池“成绩单”出炉:中企占7成,宁德9连冠
动力电池作为新能源汽车的核心零部件,直接决定整车续航、安全与成本,更是全球新能源产业竞争的核心赛道。近日,韩国SNE Research、中国汽车动力电池产业创新联盟相继发布2025年全球动力电池装车量数据,这份年度“成绩单”不仅清晰勾勒出行业发展脉络,更直接关联未来新能源车型的配置升级方向,本文将基于权威数据,深度解析2025年全球动力电池行业发展态势。

一、全球总览:1187GWh收官,增速放缓但格局已定
2025年,全球电气化车辆(含油电混合动力、插电式混合动力、纯电动汽车)动力电池装车量合计达1187GWh,同比增长31.7%,首次突破1100GWh大关,虽延续长期增长态势,但增速较前几年明显放缓。这一变化的核心诱因,在于全球电动汽车销量基数持续扩大带来的自然增速回落,同时跨国车企纷纷调整电动化转型节奏,该影响间接传导至上游动力电池领域。

行业集中度持续提升,“马太效应”愈发凸显。2025年全球动力电池十强企业合计市占率攀升至89.5%,接近九成,意味着头部企业的竞争优势持续强化,中小厂商生存空间进一步被挤压。而这一格局的形成,核心得益于中国动力电池企业的强势表现,其已彻底奠定全球领跑地位。
二、中企领跑:6席占比超7成,两强稳、二线猛
2025年全球动力电池装车量前十榜单中,中国企业占据6席,分别为宁德时代、比亚迪、中创新航、国轩高科、亿纬锂能、蜂巢能源,六家企业合计市占率首次突破70.4%,较2024年提升3.3个百分点,实现稳步增长。从市场表现来看,中国动力电池阵营呈现“头部稳固、二线爆发”的鲜明特征。
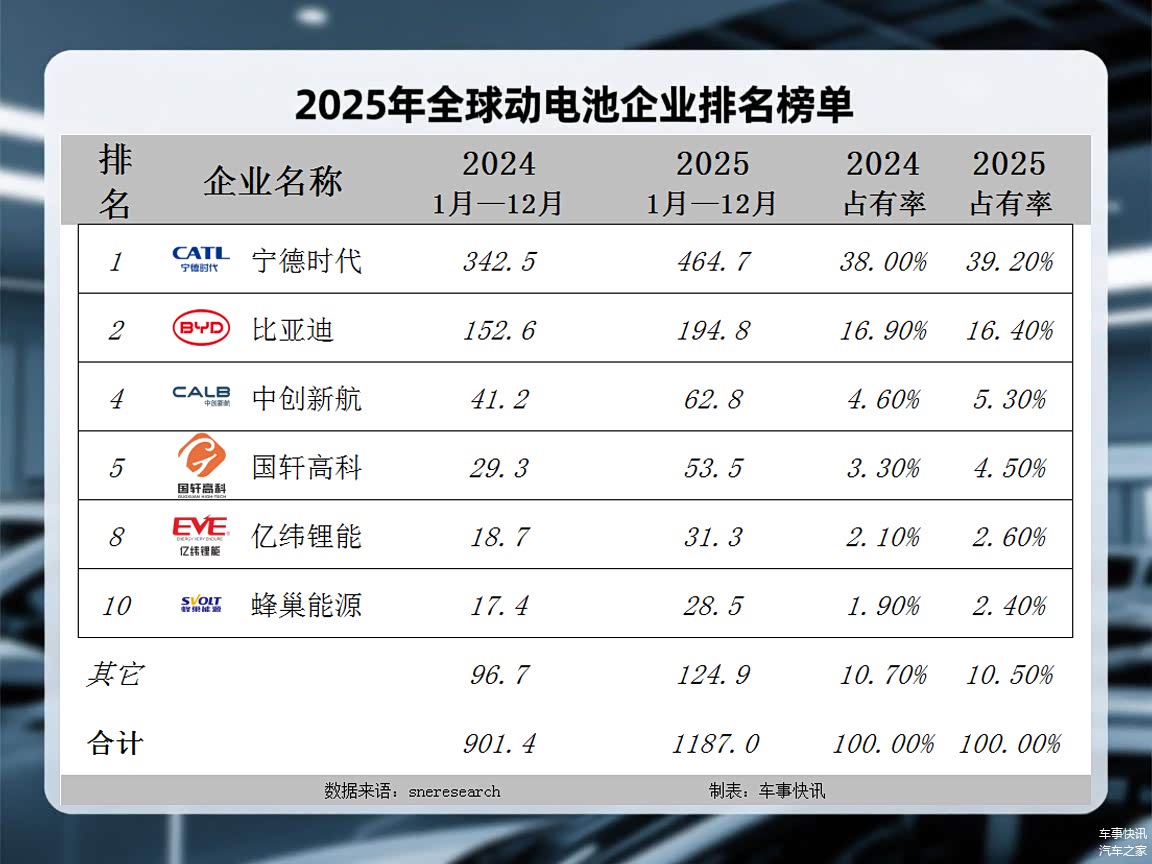
宁德时代以464.7GWh装机量、39.2%市占率,蝉联全球冠军,这也是其连续9年登顶,装车量约为排名第二的比亚迪的2.4倍。其核心优势源于持续的技术迭代、规模化成本控制及全球化客户绑定策略,不仅配套国内主流新能源车企,更成为特斯拉、宝马、奔驰、大众等海外巨头的核心电池供应商,全球影响力持续提升。
比亚迪以194.8GWh装机量位居全球第二,同比增长27.7%,增速相对平缓的核心原因的是其动力电池以自供为主,第三方客户贡献有限,同时受二线电池厂商分流、海外扩张处于爬坡期等因素影响。值得关注的是,2025年前三季度比亚迪动力电池外供比例已突破20%,未来外供业务有望成为新的增长极。
中国二线动力电池企业成为行业增长引擎,增速普遍超50%:国轩高科以82.5%的同比增速领跑十强,装车量达53.5GWh,配套奇瑞、吉利、长安等主流车企热销车型,同时成为大众标准电芯核心供应商;亿纬锂能、蜂巢能源同比增速均超60%,前者凭借大圆柱电池构建差异化优势,后者短刀电池获得Stellantis、宝马等国际客户认可,海外订单增速高达3倍。
三、日韩遇冷:份额下滑,负增长成常态
与中国企业的强势领跑形成鲜明反差,日韩电池厂商2025年集体陷入发展困境,增速普遍低于行业平均水平,市场份额持续萎缩。其中,韩国三大电池巨头LG新能源、SK On、三星SDI合计市占率降至15.3%,同比下降3.4个百分点;日本松下市占率微降至3.7%,增长动力持续不足。

具体来看,LG新能源2025年装车量108.8GWh,同比增长11.3%,市占率下滑至9.2%;SK On装车量44.5GWh,同比增长12.3%,市占率降至3.7%;三星SDI成为十强中唯一负增长企业,装车量28.9GWh,同比下降6.9%,市占率仅2.4%。
日韩企业份额下滑的核心原因有二:一是欧美市场需求疲软,2025年美国纯电销量同比下降2%,欧盟电动化政策转向,直接导致依赖欧美市场的日韩企业订单缩水;二是技术路线布局滞后,其长期聚焦高镍三元电池,对磷酸铁锂、钠离子电池等新兴路线布局较晚,而全球磷酸铁锂电池渗透率持续提升,使其在中低端市场竞争力不足,份额被中国企业逐步抢占。
四、技术迭代:磷酸铁锂主导,快充与固态加速落地
2025年,全球动力电池技术路线呈现“主流巩固、新技术突破”的格局。其中,磷酸铁锂电池凭借成本与安全优势,持续主导市场,中国市场其装车量占比达81.2%,同比增长52.9%,与三元锂电池的市占率差距进一步拉大。

技术创新持续突破:动力电池电芯能量密度已提升至400Wh/kg,系统能量密度达260Wh/kg,4C及6C快充技术加速商业化落地,宁德时代神行超充电池实现10分钟快充至80%,已配套理想、蔚来等主流车型;部分企业半固态电池实现量产,全固态电池预计2030年前后大规模落地。

此外,“动力电池+储能电池”双赛道格局愈发清晰。2025年中国动力和储能电池总销量同比增长63.6%,其中储能电池销量同比激增101.3%,出口增速达67.9%,宁德时代、亿纬锂能等头部企业加大储能布局,储能领域已成为新的业绩增长极。
总结:2026年看点何在?对车主有何影响?
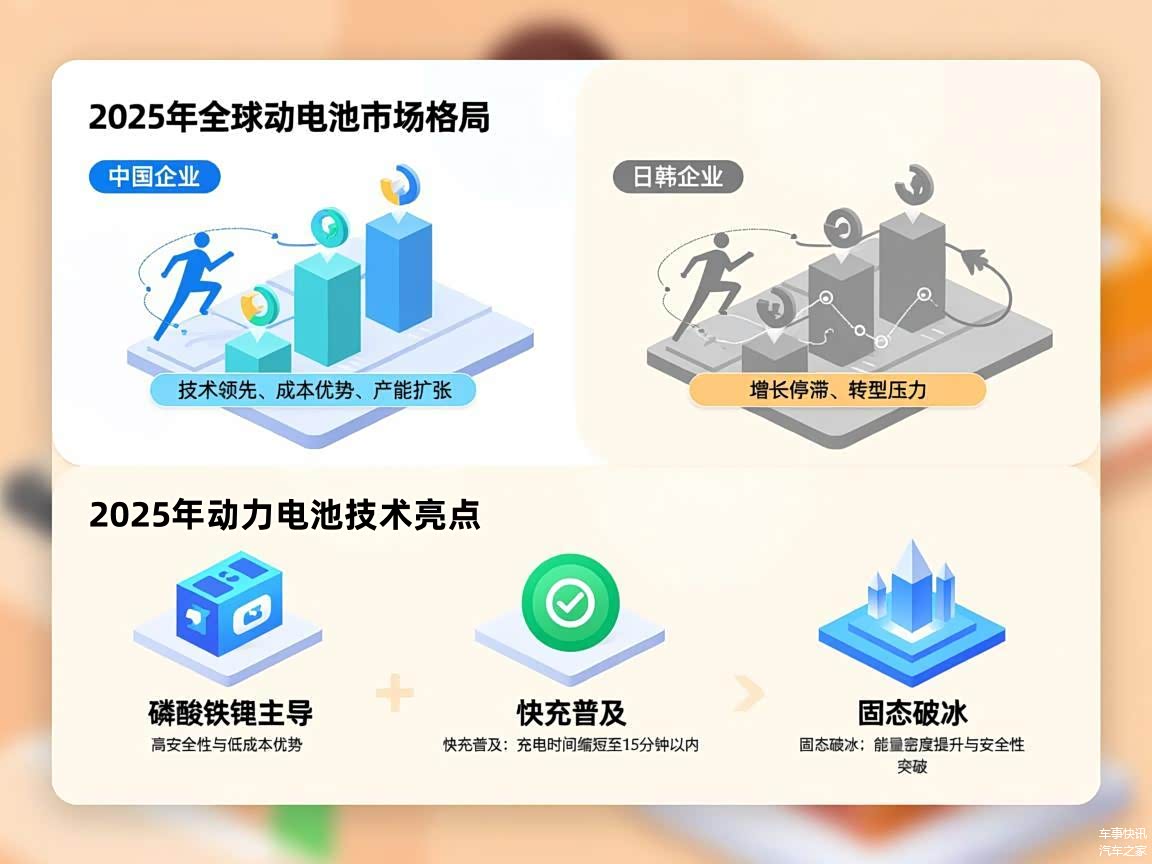
回顾2025年,全球动力电池市场呈现鲜明分化:中国企业凭借技术、成本、产能优势,彻底巩固领跑地位,行业“马太效应”持续加剧;日韩企业陷入增长困境,转型压力凸显;技术层面,磷酸铁锂主导、快充普及、固态破冰,持续推动新能源汽车体验升级。
对于新能源车主而言,电池技术的进步意味着未来车型将拥有更长续航、更快充电、更高安全,同时二线电池企业崛起,将让车型电池配置选择更丰富;对于车企而言,绑定头部电池厂商、布局新兴技术路线,是提升核心竞争力的关键。
展望2026年,欧美市场需求调整、日韩企业突围、中国二线企业持续增长、固态电池商业化加速,将成为行业核心看点。后续将持续为大家解读新能源产业核心动态与干货。
