追觅俞浩放言“一年半量产”,但扫地机造车仍面临多重关卡
“马斯克能够做到的,为什么我们不能?”

2026年5月22日,追觅科技创始人兼CEO俞浩再放豪言。这位以高速马达起家、靠扫地机器人发家的创业者,给追觅的造车计划定下了最新的时间表——一年半左右实现量产。
时间倒回不到一个月前,2026年4月29日,追觅在美国硅谷高调发布了“火箭车” Nebula NEXT 01(图片 | 参数 | 询价) JET Edition。官方宣称搭载双固体火箭助推系统,百公里加速仅需0.9秒,最大推力100千牛。这台车的造价高达千万元级别。

从扫地机器人到火箭超跑,追觅在短短一年间完成了前所未有的身份跨越。然而,当聚光灯亮起,喧嚣过后,这家尚未获得造车资质、尚未产出一辆量产车的企业,究竟靠什么撑起“一年半量产”的承诺?它会成为改写中国汽车格局的黑马,还是又一个匆匆过客?

1. 从扫地机到超跑:跨越多个维度的跨界实验
2025年8月28日,追觅科技正式宣布进军整车制造领域。在此之前,外界几乎没有任何预警——这家以扫地机器人闻名、与石头科技并称“清洁电器双雄”的企业,突然把目标对准了全球汽车工业的最高殿堂。
按照俞浩的说法,追觅的造车梦其实早在2013年就已埋下种子。彼时他还在清华大学读书,在天空工场写下了第一份造车商业企划书。12年后,这份尘封的计划书终于被翻了出来。
更大的野心藏在追觅的战略版图中。据知情人士透露,追觅内部已将造车定位为“最重要的战略方向”,俞浩本人几乎天天紧盯,二把手则每日关注项目进展。与此同时,追觅已完成多层级业务拆分,旗下各业务板块均制定了独立的上市安排,目标估值高达1500亿元。
2. “火箭车”超级参数背后:技术展示与量产的巨大鸿沟
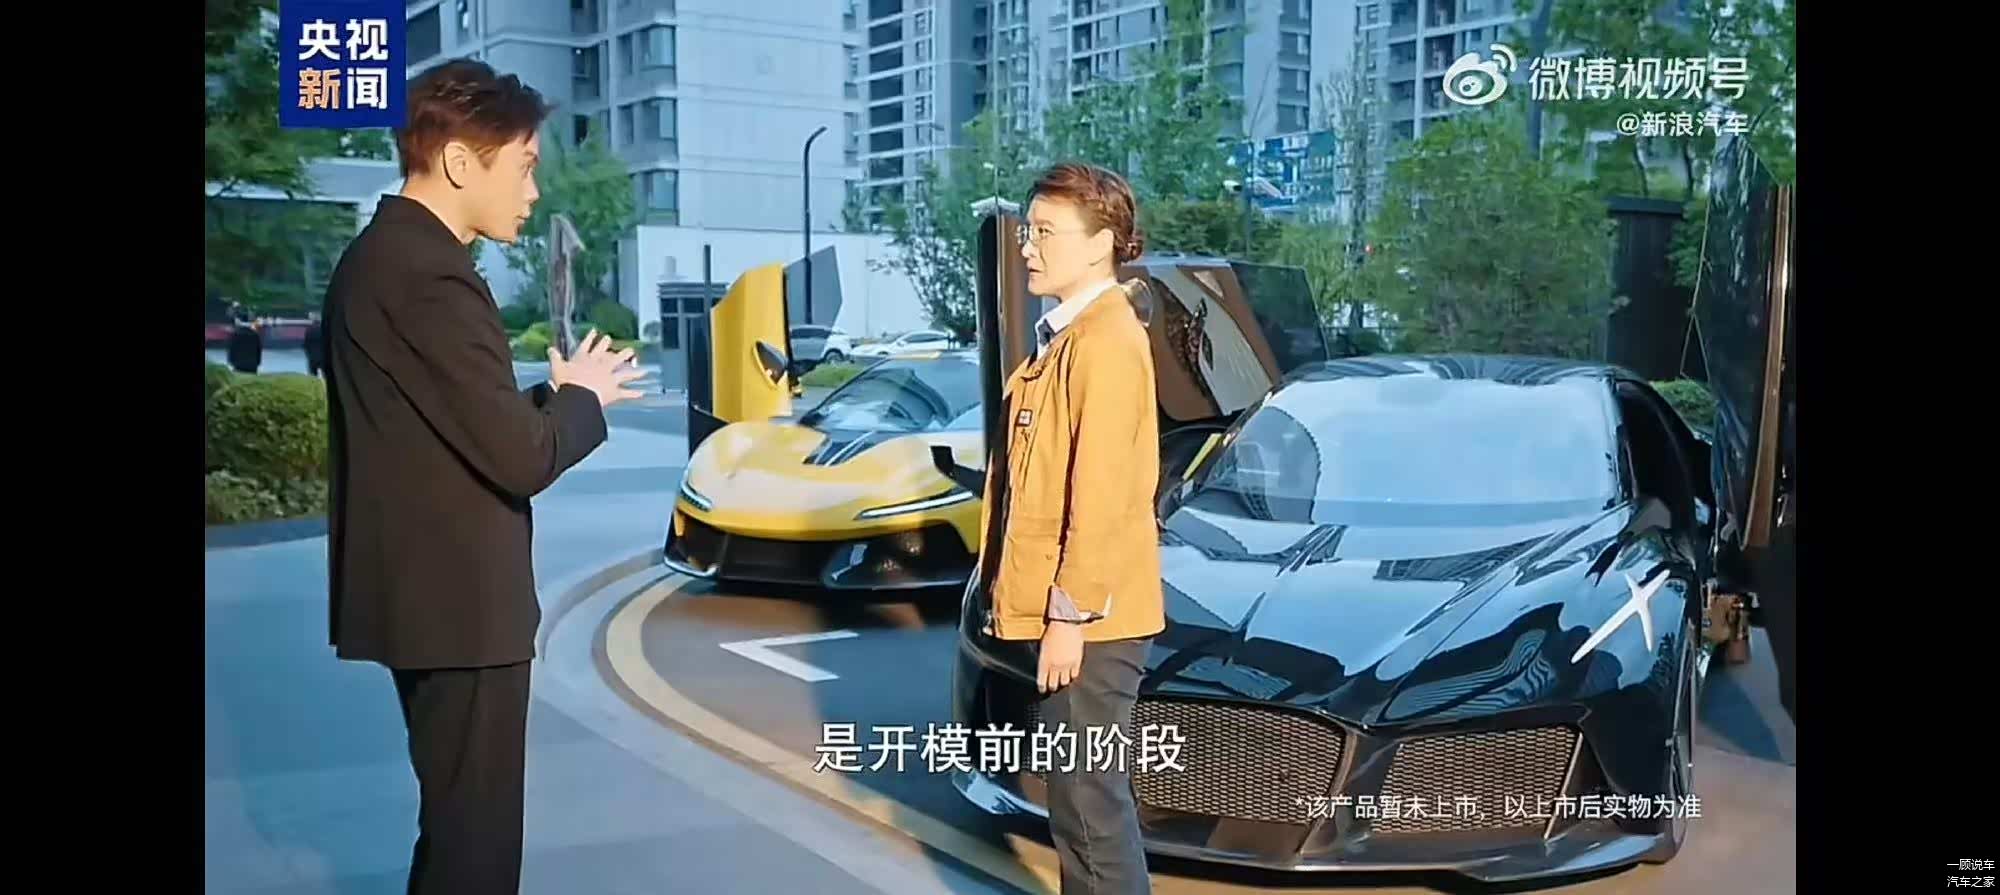
硅谷发布会上那台号称0.9秒破百的火箭车,无疑是追觅迄今为止最吸睛的“作品”。但聚光灯之外,一个重要的细节往往被忽略:官方已承认,火箭车不会量产,它只是一次极限技术能力的展示。
业内专家的质疑更为直接。0.9秒的零百加速意味着约3.15G的加速度,而当前F1赛车的热熔光头胎最大抓地力也仅为1.8G左右。接近3.2G的加速度,已接近人体耐受的极限。
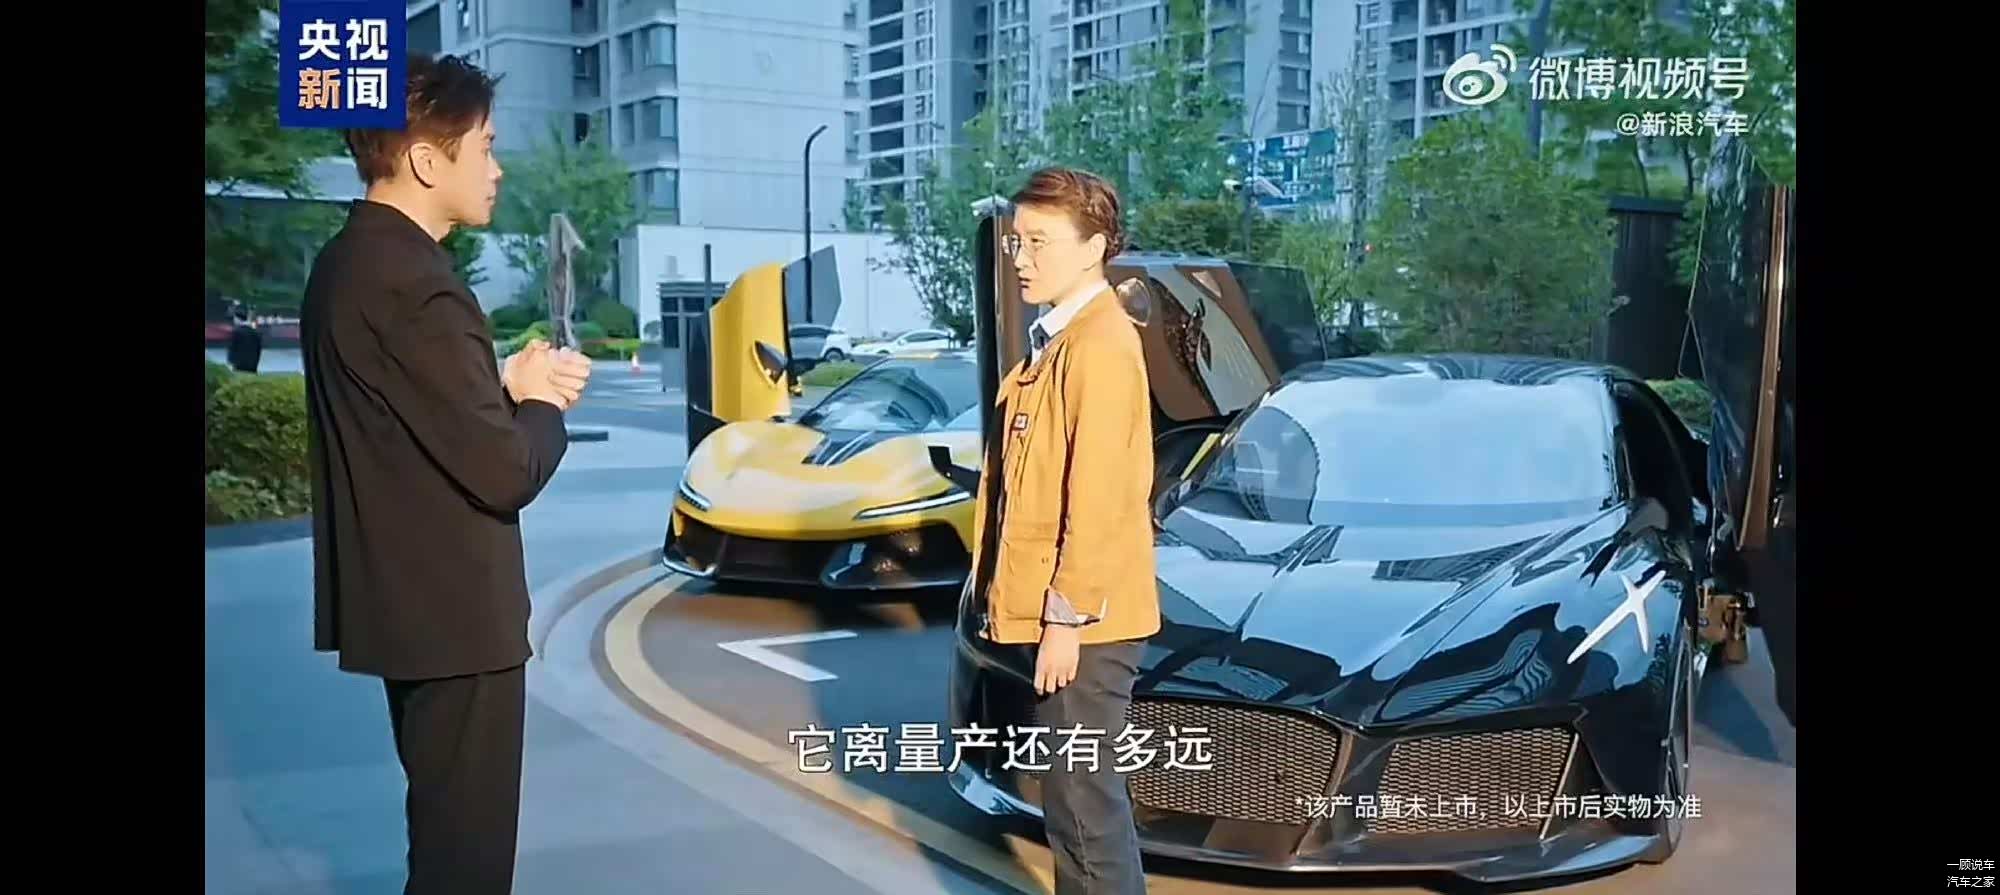
即便以普通版为目标,量产之路也远比想象中艰难。
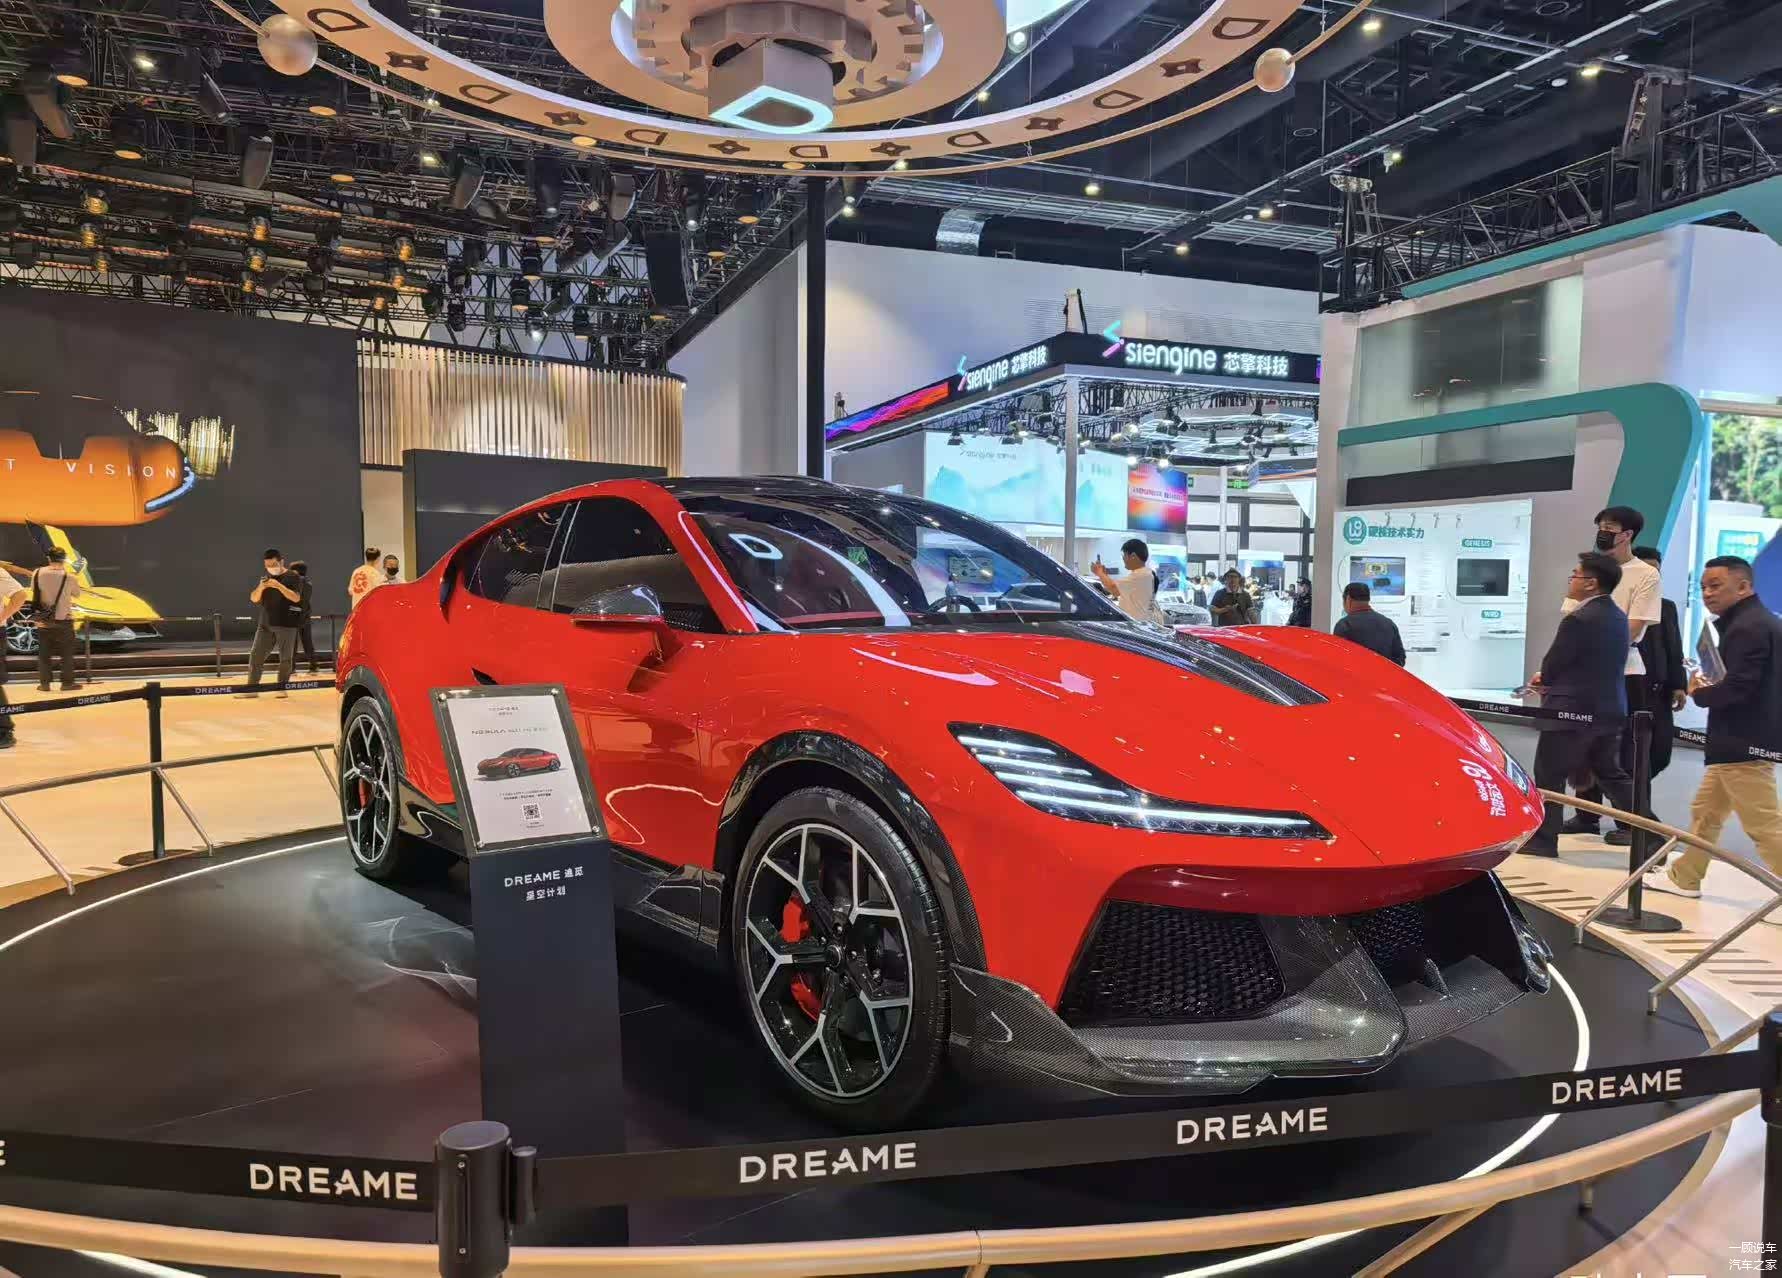
追觅的真正量产车型计划在2027年落地,首款产品是一台对标布加迪威龙的超豪华纯电轿跑,售价锁定在百万元级别以上。换一种更直观的表述:追觅的首款量产车售价将超过100万元。这一定价直指全球金字塔顶端,直接挑战传统超豪华品牌——而这一切将由一家从未造过车的清洁电器企业来执行。
3. 造车资质悬而未决:绕不开的合规命门
跨界造车,首先面临的就是中国严格的汽车生产准入制度。截至目前,追觅科技尚未获得国家相关造车资质。

在国内,新能源汽车生产企业必须通过工信部准入审核并进入《道路机动车辆生产企业及产品公告》,才能合法生产和销售。造车资质获取周期长、门槛高、名额稀缺,是每一个新入局者必须跨越的第一道关卡。
追觅显然意识到了这一点,也给出了自己的解决方案——“华为模式”。追觅星空计划总裁马俊野明确表示,追觅不采用自建整车工厂的传统路径,而是通过寻找国内外成熟的汽车主机厂进行联合研发与代工生产,将主要资金与精力倾注在研发端。
这意味着,追觅并不需要自己拿生产资质,而是依靠合作伙伴的产能和准入资格。但这种轻资产模式也带来了新的不确定性:合作伙伴是谁,合作深度如何,质量控制、成本控制和利润分配如何进行,都是悬而未决的课题。
4. 量产前突发股权冻结,供应商纠纷暴露早期风险
就在量产承诺不久前,追觅造车主体公司突遭股权冻结,给外界留下了不小的疑虑。
据天眼查信息,俞浩实控的星空计划(上海)汽车科技有限责任公司新增一则股权冻结信息,股权数额约232.25万元,执行法院为上海市浦东新区人民法院,冻结期限从2026年5月7日至2029年5月6日。
星空计划方面回应称,该事项系与供应商的一起“日常运营中的普通商业纠纷”,双方已达成和解,法院已裁定解除全部保全措施。

不过,业内人士指出,在尚未实现新车量产前的造车早期阶段,车企就陷入与供应商的商业法律纠纷,这种情况并不多见,会让外界加大对新势力造车实力的担忧。对于一家尚未产出一辆量产车的企业而言,任何供应链环节的负面消息都可能被视为危险信号。这次股权冻结事件虽然已和解,但反映出追觅在造车早期阶段就面临着供应商管理的压力。
5. “华为模式”的得与失:轻资产的双刃剑
追觅的造车路径与多数新势力截然不同。不建厂、不拿资质、不自建供应链,而是将整车制造外包给成熟主机厂,自己专注于核心技术和产品定义——这就是追觅口中的“华为模式”。

“不走寻常路”的好处显而易见:
以轻资产姿态入局,大幅降低了前期资金压力,不需要像蔚来、小鹏早期那样投入数十亿甚至上百亿建厂。与此同时,追觅可以将有限的资源和精力全部集中在研发端——这也是它最擅长的领域。研发团队目前已超千人,其中研发人员占比约70%,预计到2026年下半年团队总人数将接近2000人规模。
据36氪报道,追觅在全线控智能底盘、车载电机、固态动力电池以及智能座舱等底层技术路线上坚持自研,甚至已独立规划并研发座舱与智驾计算芯片。
然而,“华为模式”的另一面同样不容忽视。
华为进入汽车领域时,已在通信、芯片、AI等领域积累了大量底层技术、专利和行业话语权,并与多家主流车企建立了深度战略合作。相比之下,追觅的起家领域是高速马达、吸尘器和扫地机器人。虽然追觅累计申请专利已超过6300件,涵盖AI算法、控制等领域,但这些专利是否足以支撑起一个百万级超跑品牌所需的整车集成能力,仍是一个巨大的未知数。
更重要的是,华为选择了“不造车”的定位,以供应商身份服务整个行业;而追觅既要做核心技术的输出方,又要做整车品牌的拥有者。这种双重角色带来的利益冲突和资源分配问题,将在后续发展中反复考验俞浩及其团队。
6. 150亿元海外订单传闻:过早的欢呼?
在招商层面,追觅并非没有成果。据称,2025年9月追觅召开首届战略合作伙伴大会,吸引了来自22个国家的54家经销商参与,一举拿下超150亿元的订单意向。中东及中亚地区反响尤为热烈。

然而,必须指出的是,意向订单不等于实际交付。在汽车行业,经销商签署意向协议的门槛相对较低,这些订单能否在量产之后真正转化为销售收入,取决于量产车的产品力、定价策略、品牌认可度和交付节奏。
7. 烧钱的无底洞,靠什么撑下去?
造车是一场极其烧钱的游戏。蔚来、小鹏、理想在量产初期都曾经历数十亿甚至上百亿的亏损,即便是特斯拉也花了近十年才实现年度盈利。追觅的资金储备能否支撑这场持久战,是一个无法回避的问题。
对此,马俊野表示,汽车业务是集团内最为重要的新业务,集团层面给予了充沛的资金与资源倾斜,同时引入了部分社会化资本与产业基金。他同时强调,在轻资产模式下,实际需要的固定资产资金远低于全资建厂的规模,追觅“已经储备了足够的资金去造车”。
但市场对追觅的资金链疑虑并未因此消散。2026年下半年量产及申请IPO的计划,被部分分析人士视为融资驱动的行为。
8. 还剩一年半:追觅造车的核心悬念
俞浩设下的“一年半”量产时间表,将追觅推上了一条充满争议与风险的快车道。

支持者认为,这正是中国科技企业敢于挑战传统、敢于颠覆自我的体现,如果追觅能够兑现承诺,它有可能在全球高端新能源汽车市场开辟一个全新的细分赛道,成为中国品牌向上突破的新样本。
质疑者则指出,追觅目前既无量产资质,也无量产实绩,依靠极具争议的营销话术和尚未落地的研发成果,很难支撑起“一年半量产”的承诺。与此同时,股权冻结风波与供应商纠纷,也反映出追觅在供应链端尚未完全梳理顺畅。
留给追觅的时间已经开始倒计时。一年半之后,2027年底,俞浩的豪言能否兑现,将不再是悬念——是成为黑马,还是重蹈“PPT造车”的覆辙,届时一切都将揭晓。
