9月新能源销量:比亚迪超46万台,零跑站稳10万台量级,MG超速!
据选车参谋统计,10月1日,有17家新能源品牌公布了“金九”成绩单,头部品牌销量持续领先,而中部梯队之间的竞争愈显胶着,以下具体来看详细分析。
一、9 月销量总排名与各品牌动态
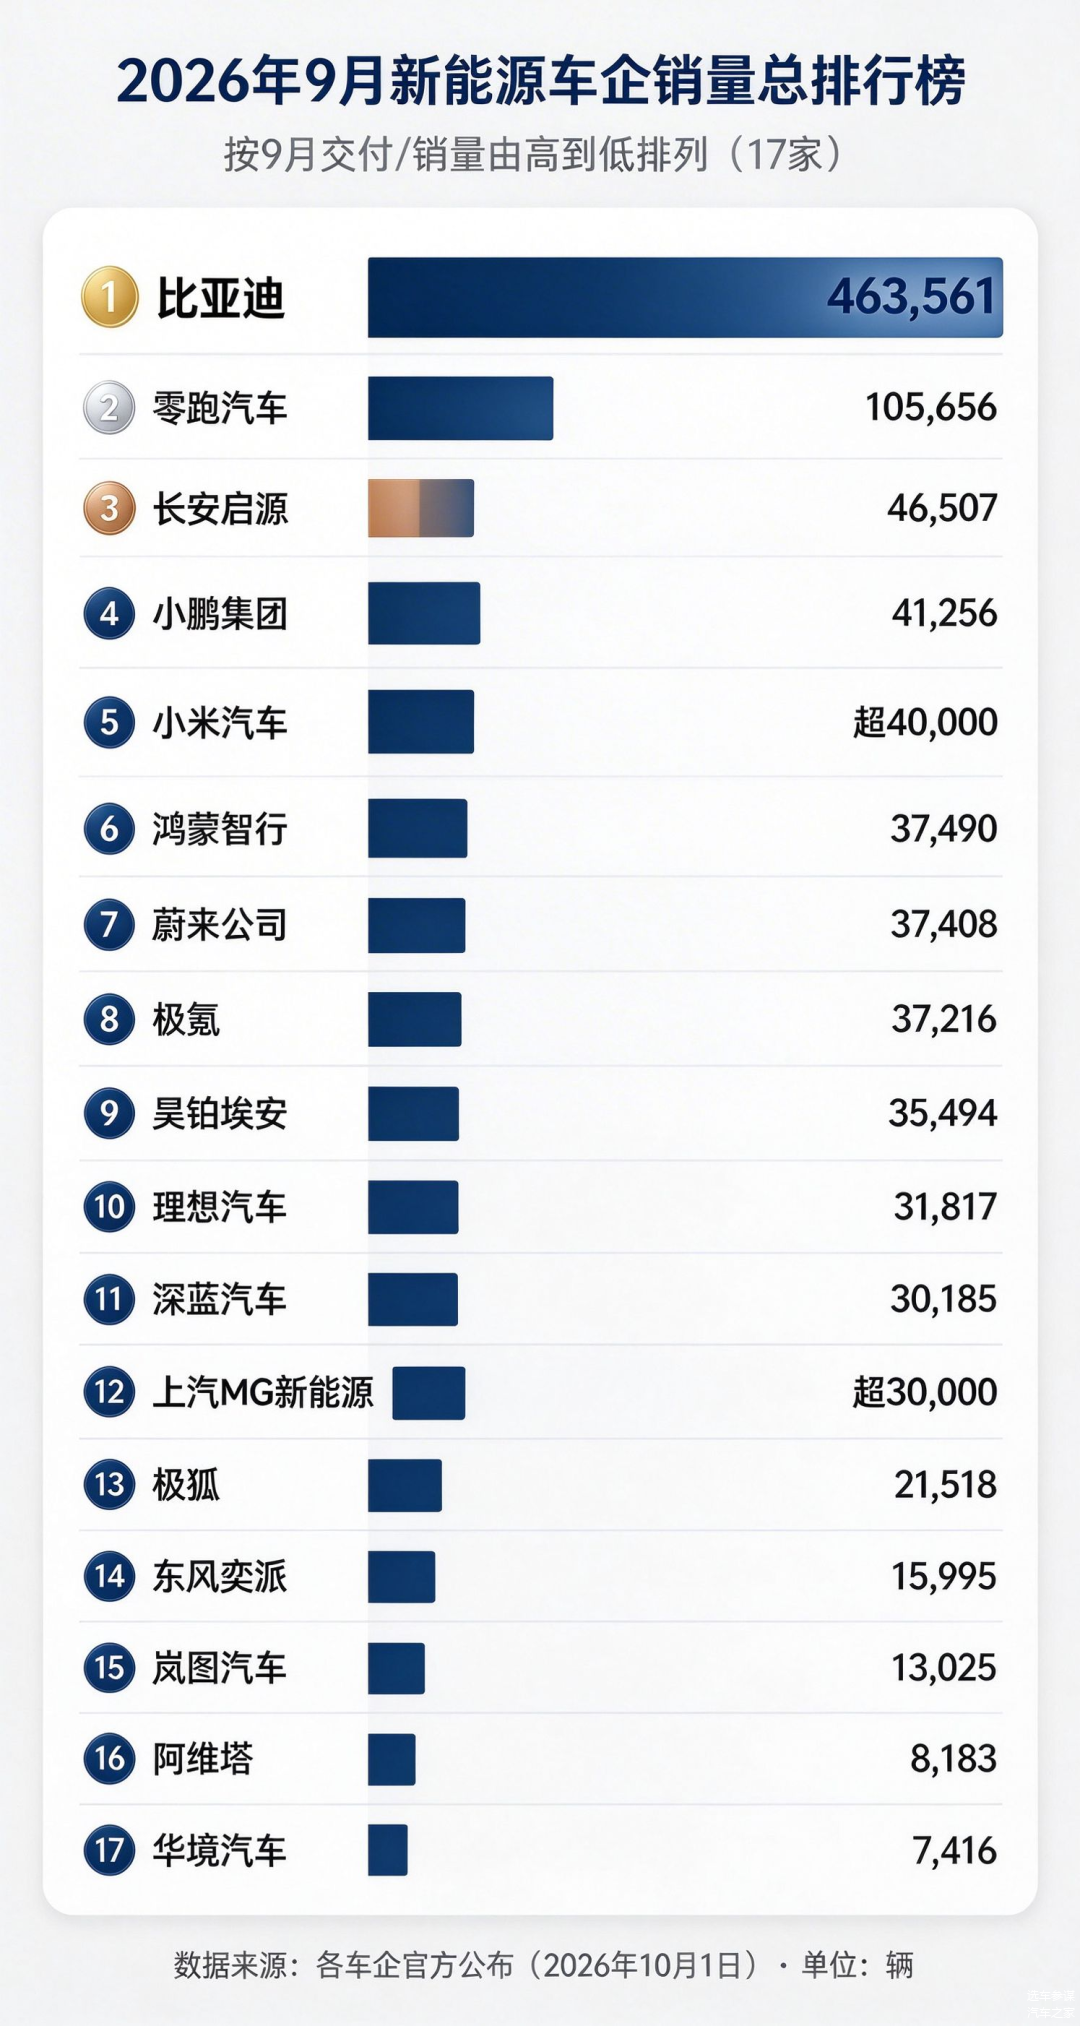
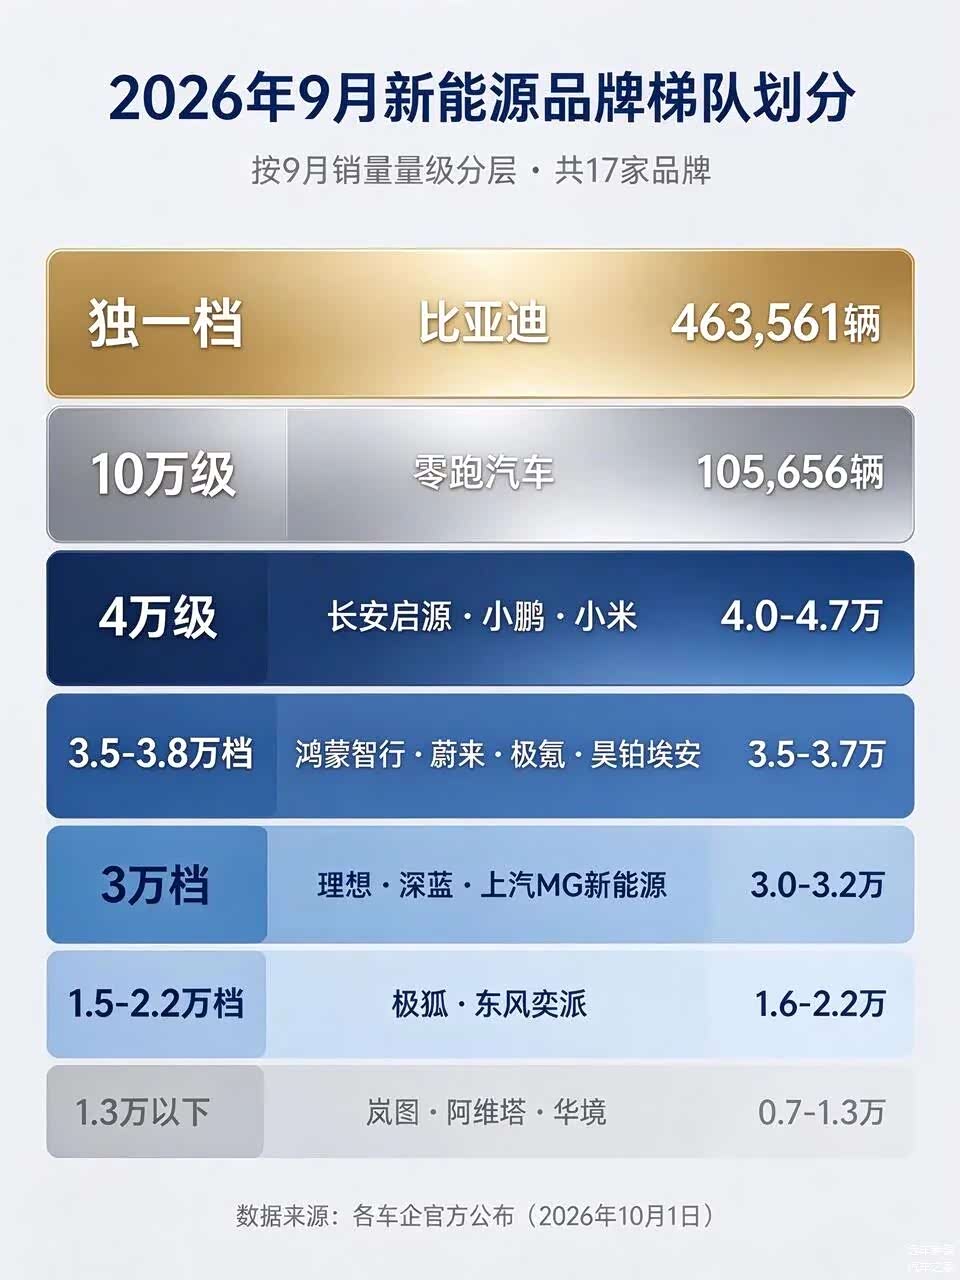
从上图中的数据划分可见,比亚迪以 46.36 万辆遥遥领先,是第 2 名零跑的 4.4 倍;零跑 10.5 万辆是新势力阵营的绝对领头羊;3-4 万区间聚集了 8 家品牌,竞争最为胶着。
各品牌环比变化与新车动态
独一档 -- 比亚迪
9 月新能源销量 463,561 辆,同比增长 16.98%。其中纯电动 273,143 辆(+33.21%),插电混动 183,570 辆(-2.36%);出口 180,700 辆。分品牌看:王朝 | 海洋 394,945 辆、方程豹 43,181 辆、腾势 18,198 辆、仰望 389 辆。1-9 月累计 3,131,576 辆,纯电增速显著快于插混。
第一梯队(10 万级)-- 零跑汽车
9 月交付 105,656 台,同比大增 59%,连续第三个月站稳 10 万台量级,位居中国新能源品牌前三、全球新能源品牌前四。从 7 月首破 10 万到 9 月持续站稳,零跑已从 "性价比黑马" 晋级为新势力绝对头部。其多车型矩阵(T03、C10、C11、C16、B10、D19)覆盖 5-25 万元主流价格带,1-9 月海外出口超 15 万辆,提前完成全年出口目标,出海业务同步放量是拉动总量的关键。
第二梯队(4.6 万级)-- 长安启源
9 月单月交付 46,507 辆,连续 2 个月保持在 4.5 万辆以上,累计销量突破 100 万辆。作为长安汽车布局智能新能源赛道的核心主力品牌,启源深耕 8-25 万元主流家庭消费市场。9 月新车型 Q06 上市,共 6 款配置,售价 13.99-16.99 万元,是其在紧凑型 SUV 市场的重要补充。
第二梯队(4.1 万级)-- 小鹏集团
9 月交付 41,256 台,环比增长 5%;三季度累计交付 118,390 台,环比二季度增长 15%。9 月下旬小鹏 G9L 完成上市,共 6 款车型,售价 24.18-31.98 万元。分车型看:MONA L03 交付超 10,000 台,小鹏 GX 交付 7,224 台(连续 3 个月单月超 7,000 台,连续两个月位列 30 万元以上大型 SUV 销量前三,中东市场订单突破 3,000 台)。小鹏保持稳中有升,MONA 系列承担走量任务,但与零跑的差距已拉大到 6 万台以上。
第二梯队(4 万级)-- 小米汽车
9 月交付量超 40,000 台,其中新车型 "澎程" 首月交付即突破 10,000 台。小米第三款车上市即破万,延续了 SU7 上市初期的爆款节奏,叠加 SU7 与 YU7 两款老车型稳定输出(合计约 3 万台),总销量迅速冲上 4 万区间。品牌势能是小米最大的护城河,但产能爬坡与交付周期仍是后续观察重点。
第三梯队(3.75 万档)-- 鸿蒙智行
9 月交付 37,490 台,全系累计交付突破 156 万台。值得注意的是,鸿蒙智行 8 月交付 42,101 台,9 月环比下降约 10.9%,是头部阵营中唯一出现环比明显回落的品牌。问界 M9 依然强势(月均约 1 万台、均价 60 万),智界 V9 累计交付破 2 万台,但尚界、享界与其他车型尚未形成稳定支撑,整体处于产品迭代期。9 月密集推出智界 R7 焕新款、智界 RX、享界 V8(预订)、问界 M8(预售)等多款新车。
第三梯队(3.74 万档)-- 蔚来公司
9 月交付 37,408 台,同比增长 7.7%;前三季度累计交付 300,301 台,同比大增 49.2%,三品牌前三季度销量均创历史新高。分品牌看:蔚来主品牌 21,318 台(同比 + 55.3%,其中全新 ES8 交付破万)、乐道 8,763 台、萤火虫 7,327 台(同比 + 26.9%)。三品牌矩阵布局开始见效,主品牌增速强劲,但乐道与萤火虫尚未达到预期量级。历史累计交付 1,297,893 台。
第三梯队(3.72 万档)-- 极氪
9 月交付 37,216 台,同比暴增 103.85%,连续 8 个月实现同、环比双增长;1-9 月累计交付 288,404 台,同比翻倍。极氪是本批次中增速最猛的品牌:极氪 7X 连续 3 个月破万(全球累计突破 20 万辆),极氪 9X 交付 7,225 台并以百万级售价登陆德国市场。豪华化与出海双线推进成效显著。
第三梯队(3.55 万档)-- 昊铂埃安
9 月终端销量 35,494 台,同比增长 21.91%,实现连续 7 个月逆势正增长。埃安 i60 作为 "养成系大单品" 上市不到一年累计用户突破 10 万,9 月 2027 款正式焕新。
第四梯队(3.18 万档)-- 理想汽车
9 月交付 31,817 辆,历史累计交付达 1,833,651 辆。新一代理想 L6 交付破万,稳居增程市场前三(累计交付超 40 万辆)。新一代 MEGA Home 和理想 i9 Home 相继上市。关键新车动态:新款理想 i6 将于 10 月底上市,并在巴黎车展完成欧洲首秀,这是理想在纯电轿车领域的重要补充,也是四季度冲量的关键筹码。
第四梯队(3.02 万档)-- 深蓝汽车
9 月全球销量 30,185 辆,同比下滑 10.23%,但环比回升 5.32%;1-9 月累计 252,213 辆,同比仍增长 8.59%。9 月 28 日深蓝迎来第 100 万辆整车下线的里程碑。深蓝 L06 将百万级磁流变悬架下放到 15 万价格带,是其产品策略的核心抓手;海外市场(1-8 月累计出口 52,647 辆)是重要增长引擎。
第四梯队(3 万档)-- 上汽 MG 新能源
9 月新能源月销首次突破 30,000 辆,其中 MG 07 上市首月交付超 14,000 辆、MG4 家族销量超 16,000 辆。MG 07 共 7 款配置,官方指导价 10.89-15.99 万元。MG 品牌长期依赖燃油车和出口市场,新能源产品线正处于向上突破的拐点期。
第五梯队 -- 极狐(21,518 台)
9 月销量 21,518 台,1-9 月累计已公布。
第五梯队 -- 东风奕派(15,995 台)
9 月交付 15,995 辆,环比大增 46%;1-9 月累计交付 166,833 辆,环比改善显著。
第六梯队 -- 岚图汽车(13,025 辆)
9 月交付 13,025 辆,1-9 月累计同比增长 19%。9 月 22 日豪华旗舰 MPV 梦想家 9 正式上市,布局 50 万元级豪华 MPV 赛道。
第六梯队 -- 阿维塔(8,183 辆)
9 月交付 8,183 辆,同比下降 25.8%,但环比增长 1.25%,连续三个月环比增长(7 月 7,626→8 月 8,082→9 月 8,183),呈现温和复苏态势。
第七梯队 -- 华境汽车(7,416 台)
9 月华境 S 交付 7,416 台,连续 5 个月稳步增长,累计交付突破 30,000 台。华境汽车是典型的 "单车品牌",仅靠华境 S 一款大型 SUV 支撑(标配华为智能全家桶,售价 15.98-20.68 万元),定位差异化但体量尚小。
二、主打车型销量排名与单车分析
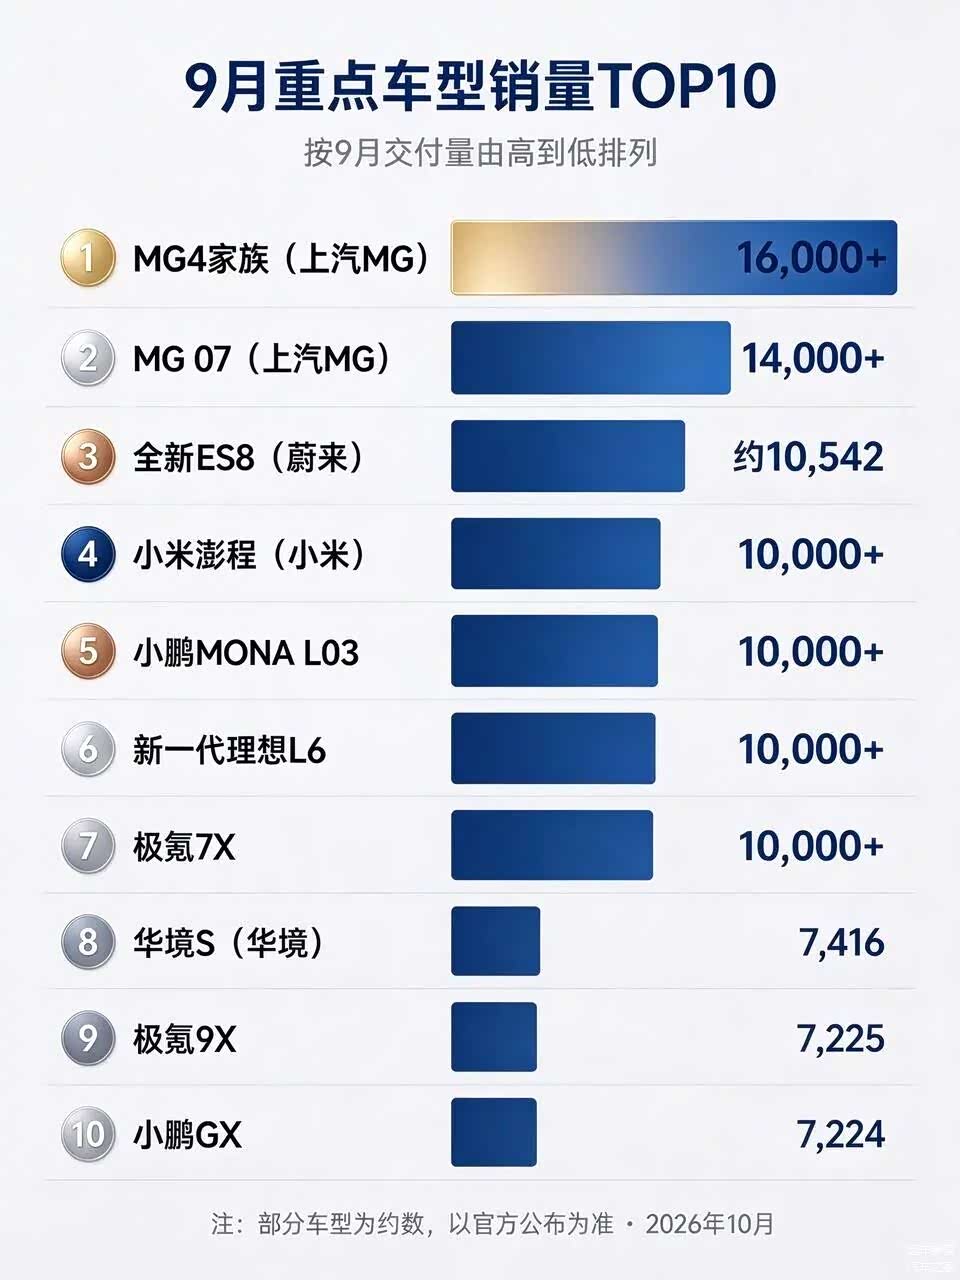
主力车型环比与价格动态
MG4 家族(超 16,000 辆)
MG 新能源的销量基本盘,与 MG 07(1.4 万 +)合计撑起 MG 新能源 3 万 + 的总量。MG4 作为全球车型,在欧洲市场有稳定销量,是 MG 新能源出海的核心载体。
MG 07(首月超 14,000 辆)
作为上汽 MG 新能源向上突破的核心车型,MG 07 上市首月即贡献 1.4 万辆以上,直接推动 MG 新能源总量首破 3 万。售价 10.89-15.99 万元,处于主流新能源中型车价格带,是 MG 品牌电动化转型的主力走量产品。新车上市期通常有订单集中交付红利,后续能否站稳万台量级是关键。
小米澎程(首月超 10,000 台)
小米汽车第三款车型,首月交付即破万,延续了 SU7 上市初期的爆款节奏。澎程定位与 SU7 形成差异化,快速填补了小米在更广阔家用市场的空白,价格预计落在 20-30 万元区间,与 SU7/YU7 形成产品矩阵互补。
小鹏 MONA L03(超 10,000 台)
MONA 系列第二款车,上市即破万,并已在中国香港、菲律宾、澳大利亚、印度尼西亚等多个市场上市交付。MONA M03 此前已连续 23 个月蝉联 10-20 万元纯电轿车销冠,L03 作为 SUV 轿跑车型进一步拓宽了 MONA 系列的受众面。
小鹏 GX(7,224 台)
上市连续 3 个月单月交付超 7,000 台,连续两个月位列 30 万元以上大型 SUV 销量前三,中东市场订单突破 3,000 台。GX 是小鹏在 30 万 + SUV 市场的核心产品,也是其品牌向上的重要支撑。
全新蔚来 ES8(约 10,542 台)
蔚来品牌 9 月交付 21,318 台中,全新 ES8 单车型贡献约一半,蝉联大型 SUV 和 40 万级车型销量第一。ES9 则连续三个月登顶 50 万级纯电销量第一。蔚来主品牌的复苏主要靠 ES8/ES9 两款旗舰 SUV 拉动。
新一代理想 L6(交付破万)
理想增程产品线的走量担当,稳居增程市场前三,累计交付已超 40 万辆,是 20 万元以上价格区间最快达成该销量规模的增程车型。10 月底即将上市的新款 i6 则是理想补纯电短板的关键车型。
极氪 7X(连续 3 月破万,累计破 20 万)
极氪品牌的销量支柱,连续 3 个月稳定破万,全球累计交付突破 20 万辆。作为极氪中型纯电 SUV,7X 在 23-30 万价格带站稳脚跟,是极氪同比翻倍增长的核心引擎。
极氪 9X(7,225 台,百万级豪华)
极氪的旗舰豪华 SUV,月销稳定在 7 千台以上,且已以百万级售价登陆德国市场。在百万级中国品牌豪华车中,9X 的月销表现相当亮眼,是极氪品牌向上的标志性产品。
华境 S(7,416 台,连续 5 月增长)
华境汽车唯一在售车型,定位大型 SUV,标配华为智能全家桶,售价 15.98-20.68 万元。连续 5 个月稳步爬坡,累计交付破 3 万。单车品牌能做到这个体量说明产品定位有差异化受众,但后续需要第二款车型打开增长空间。
整体价格趋势观察
9 月新势力阵营中,新车上市即破万成为显著现象(MG 07、小米澎程、MONA L03),反映出当前市场环境下 "新品驱动" 比 "老款降价" 更能拉动销量。与此同时,深蓝 L06 将磁流变悬架下放到 15 万级、极氪 9X 站上百万级,说明价格带正在向两端分化 -- 低端配置下放、高端品牌向上,中间地带的竞争反而更加激烈。
三、整体分析与四季度预期
9 月市场整体特征
1. "3 万生死线" 正式形成
9 月有 9 家新势力 / 新品牌站上 3 万台量级,3 万台已从 "优秀线" 变为 "生存线"。低于 3 万的品牌(华境 7,416 台、阿维塔 8,183 台)与头部差距持续拉大,马太效应加剧。
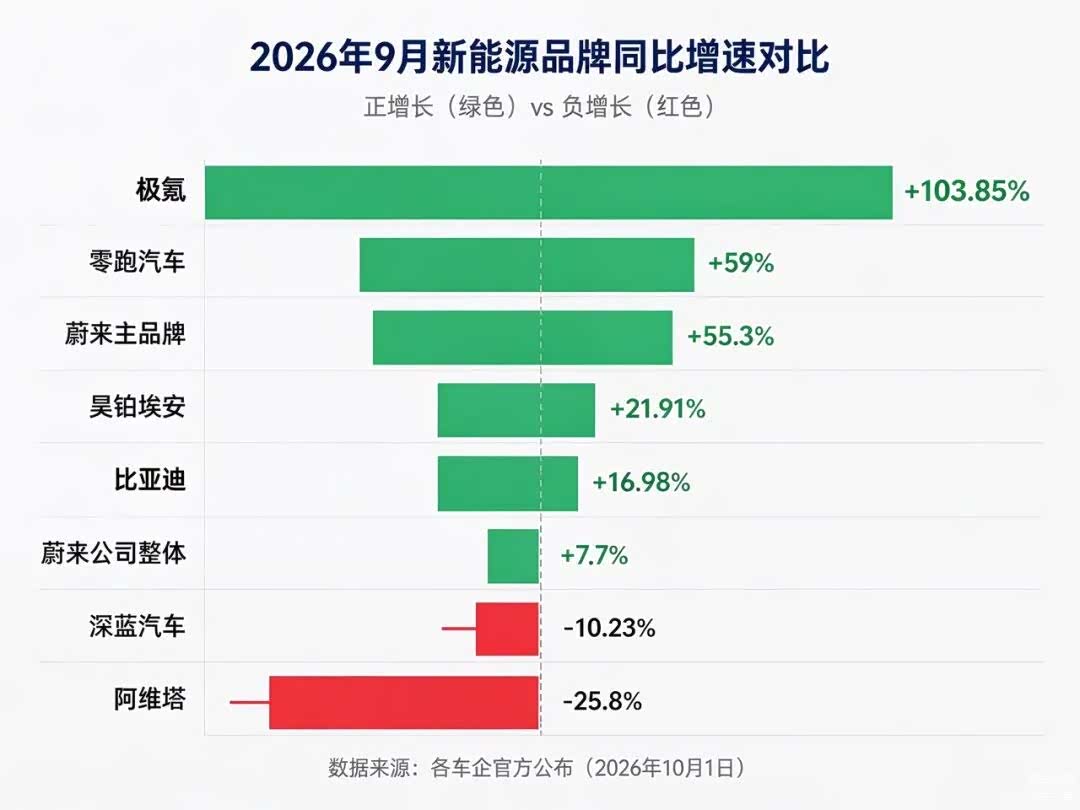
2. 同比增速严重分化
极氪(+104%)、零跑(+59%)、蔚来主品牌(+55%)、昊铂埃安(+22%)处于增长通道;深蓝(-10%)、阿维塔(-26%)、鸿蒙智行(环比 - 10.9%)则面临调整压力。同样的市场环境下,产品周期和品牌矩阵决定了完全不同的增长曲线。
3. 多品牌矩阵成为标配
蔚来(蔚来 + 乐道 + 萤火虫三品牌)、鸿蒙智行(问界 + 智界 + 享界 + 尚界 + 尊界五界)、MG(MG4+MG07 多车型)均通过多品牌 / 多车型覆盖不同价格带,单一车型打天下的模式已难以为继。
4. 新车上市即爆款
MG 07 首月 1.4 万、小米澎程首月 1 万、MONA L03 首月破万,说明在产品力足够的前提下,消费者对新车型的接受度依然很高,"以新换量" 是当前最有效的增长策略。
四季度预期
- 政策端:2026 年新能源车辆购置税减免政策从 "全免" 调整为 "减半",预计将刺激四季度末的集中购车需求,部分消费者会赶在政策调整前完成购车。
- 金九银十延续:9 月数据整体呈现 "金九" 成色,10 月在新车密集上市(理想 i6 月底登场、方程豹方程 S 预订超预期、智界 R7 焕新款 / 智界 RX / 享界 V8 等)和年底冲量双重驱动下,预计新势力阵营总销量将继续环比走高。
- 头部格局预判:零跑 10 万级地位短期难以撼动;长安启源(4.6 万)已悄悄升至新势力第二;小鹏、小米、鸿蒙智行、蔚来、极氪、昊铂埃安六家 3.5-4.1 万区间的胶着战将持续,10-11 月的新车交付数据将决定谁能率先站稳 4 万以上;理想若 i6 上市表现强劲,有望在 11 月重回 3.5 万以上。
- 风险点:鸿蒙智行环比连续走弱需警惕;深蓝同比仍为负,若四季度不能转正,全年增长目标将承压;阿维塔同比大幅下滑,产品迭代节奏偏慢;单车品牌(华境等)抗风险能力弱,需关注第二款车型的推出节奏。
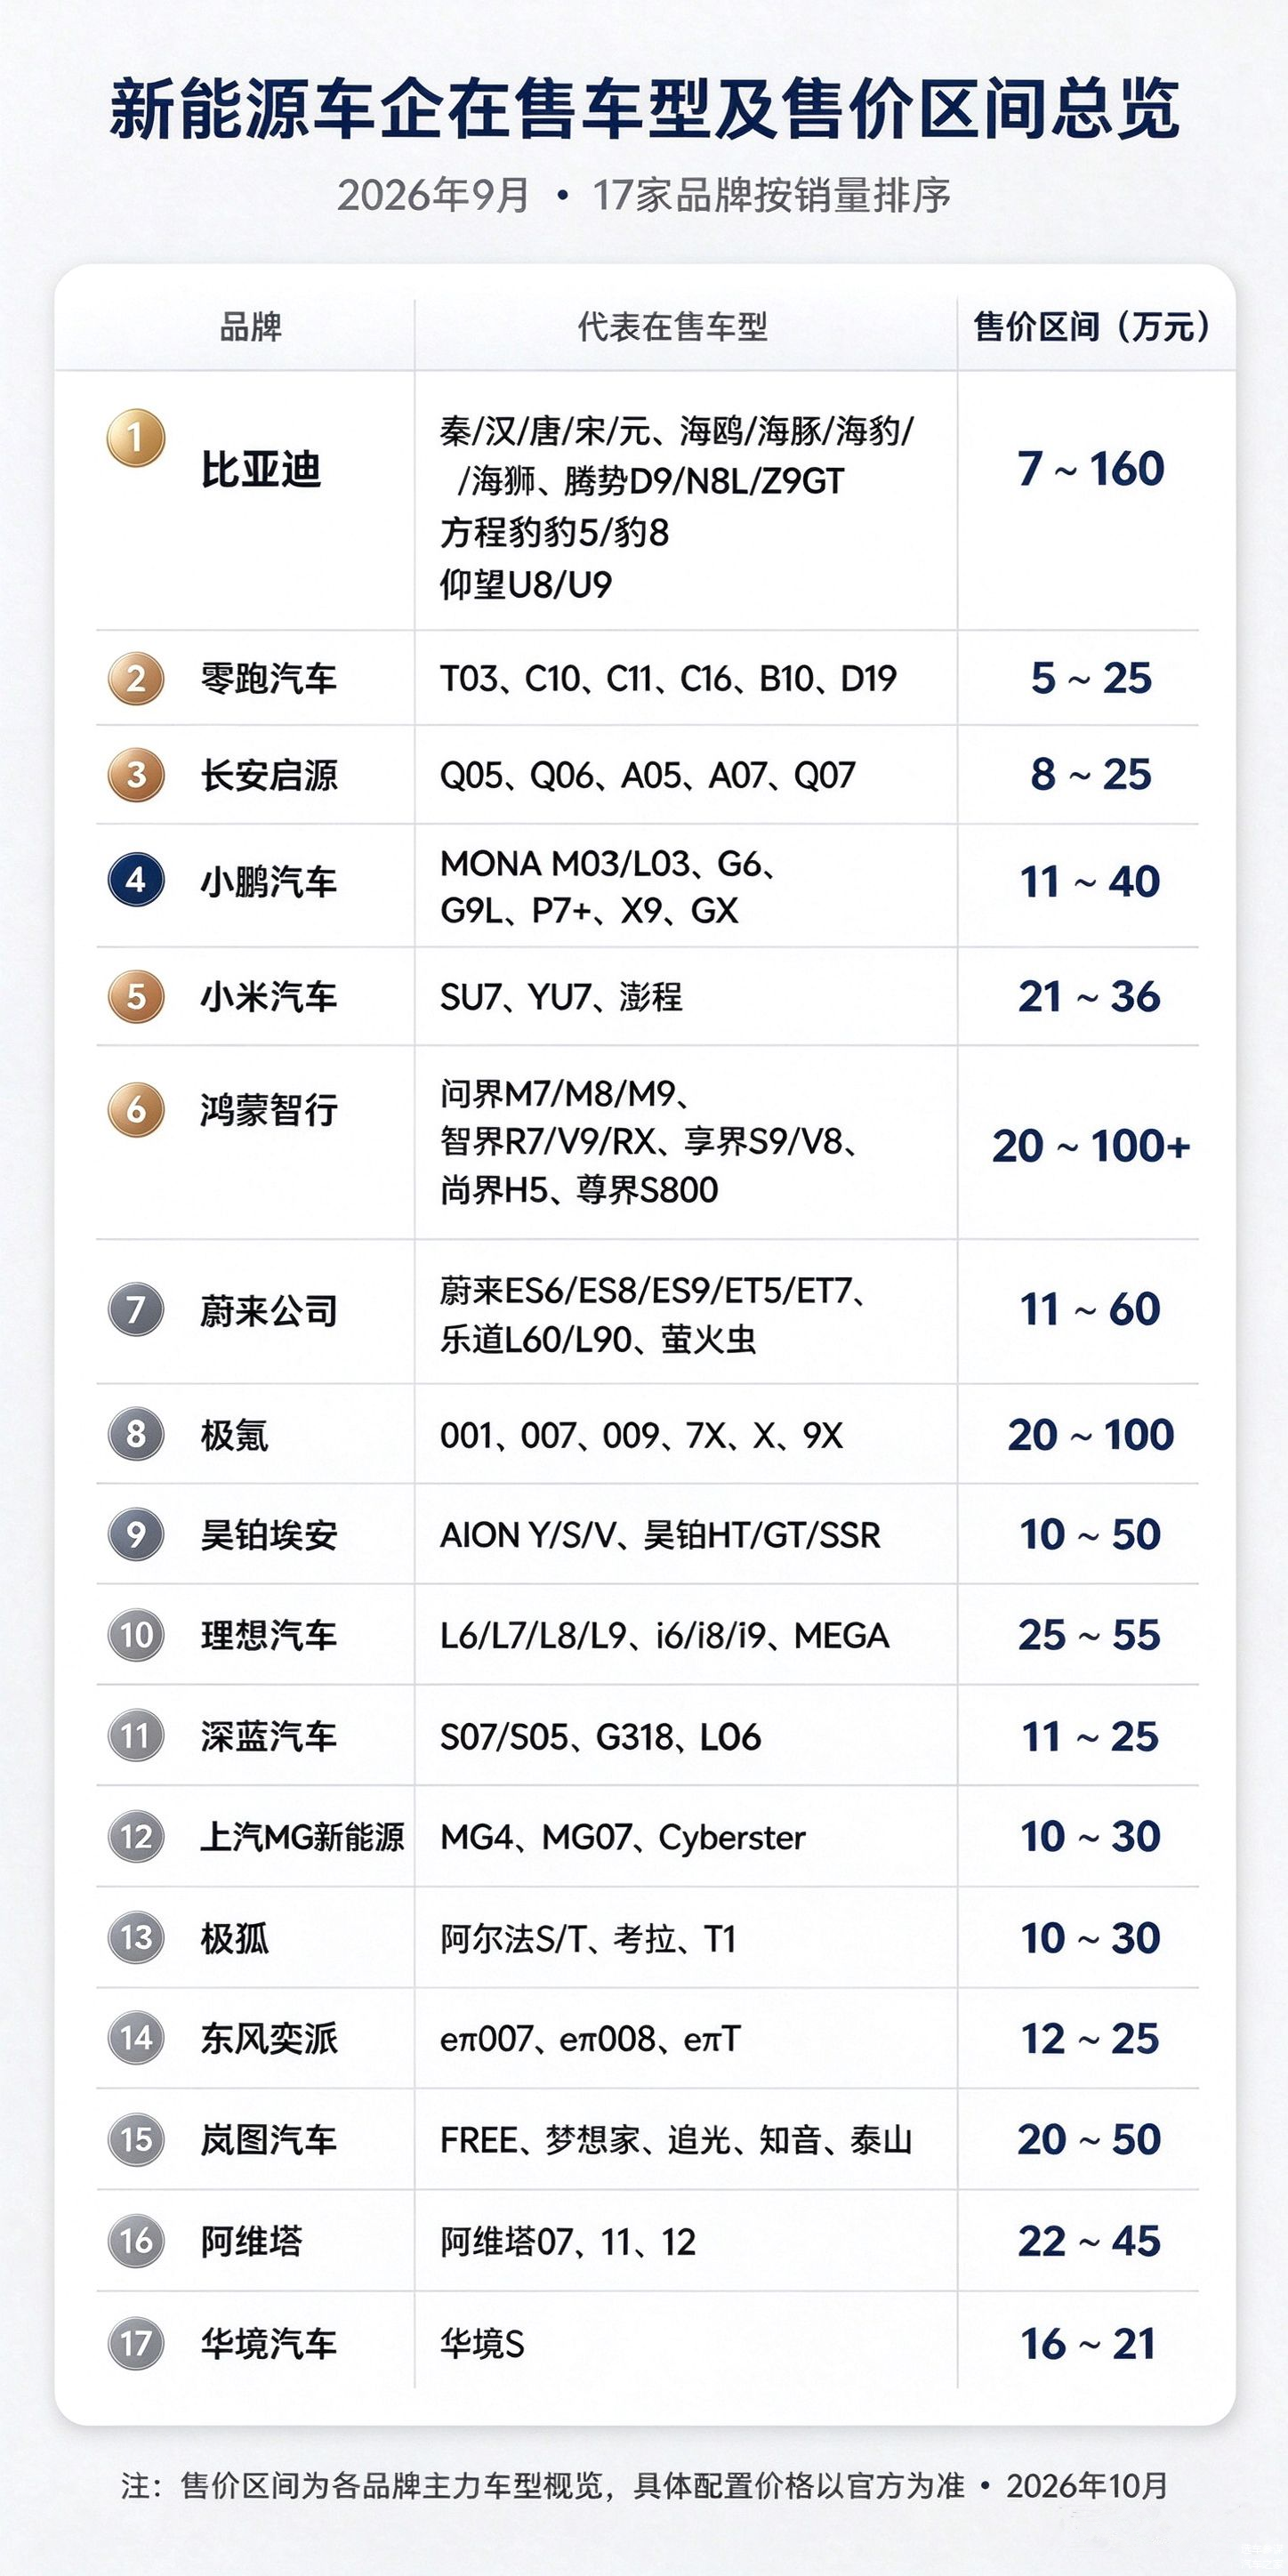
附:17 家品牌在售车型及售价区间总览
价格带分布要点
价格带最宽:比亚迪(7-160 万),从海鸥入门到仰望 U9 旗舰全覆盖
主攻 20 万以上:鸿蒙智行(20-100 + 万)、极氪(20-100 万)、理想(25-55 万)、蔚来(11-60 万),是高端市场主力
15 万以下性价比阵营:零跑(5-25 万)、长安启源(8-25 万)、深蓝(11-25 万)、埃安(10-50 万)
单品价格最聚焦:华境汽车仅华境 S 一款(16-21 万),小米三款车集中在 21-36 万
与销量排名对照:3 万以上销量的品牌,价格带普遍横跨 10 万以上区间,多车型矩阵是支撑规模的基础