新能源渗透率预计升至64.5%:国内市场降温,出口成为主要增量
导读:乘联分会预计,7月国内新能源乘用车零售渗透率将升至64.5%。同一份预测中,狭义乘用车零售总量却将同比下降16.8%。今年上半年,国内乘用车零售持续回落,汽车出口则增长65.3%。渗透率上升、国内降温和出口高增同时出现,中国汽车产业的增长方式正在发生变化。
7月23日,乘联分会发布市场预测,预计7月国内狭义乘用车零售约152万辆,同比下降16.8%;新能源乘用车零售约98万辆,渗透率将升至64.5%。
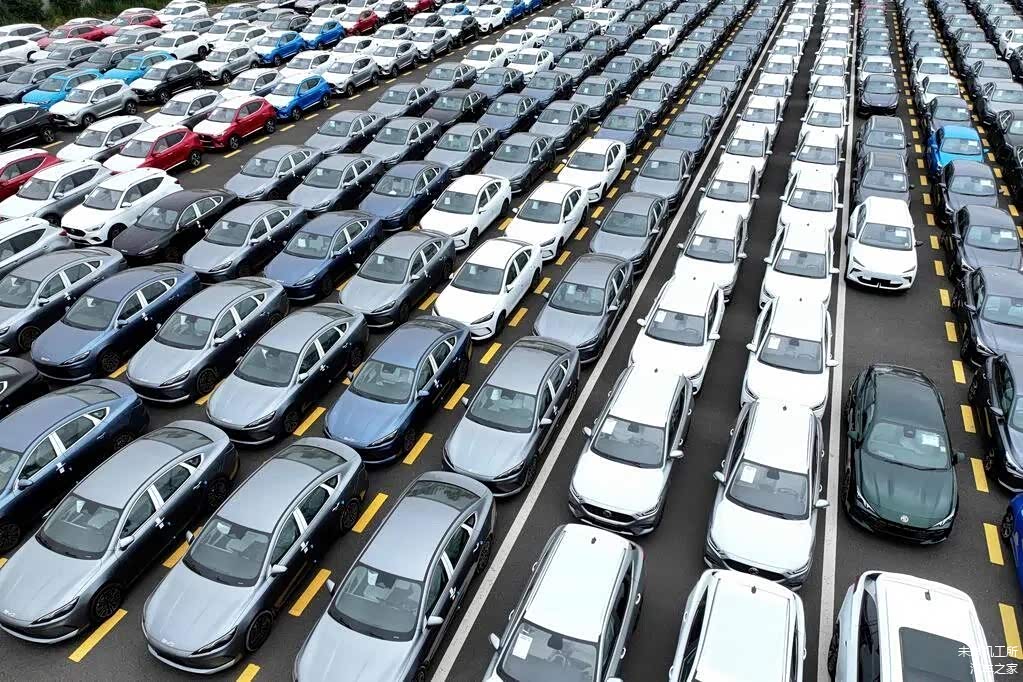
64.5%接近三分之二,看起来很强。可今年上半年,国内狭义乘用车累计零售870.1万辆,同比下降20.2%;同期中国汽车出口509.6万辆,同比增长65.3%。
国内和海外走出了两条方向相反的曲线。要理解今年的汽车市场,只看新能源占比还不够,还要回答两个问题:国内需求为什么明显减弱,燃油车为何下降得格外快;国内销量回落时,中国汽车出口又为什么能够增长超过六成。
数据说明:国内乘用车零售数据来自中国汽车流通协会乘用车市场信息联席分会;汽车总销量及出口数据来自中国汽车工业协会。
01 64.5%的渗透率,也受到总量收缩影响
按照乘联分会预测,7月新能源乘用车零售约98万辆,狭义乘用车零售总量约152万辆,新能源渗透率由此达到64.5%。
作为对比,6月新能源乘用车零售100.7万辆,渗透率为62.8%。预计7月新能源销量略有回落,但整个乘用车市场下降得更多,新能源所占比例仍会继续提高。
这说明新能源车型的市场韧性强于燃油车,也说明64.5%包含明显的分母收缩效应。观察当前车市,仅看渗透率容易高估需求强度,152万辆这个总量更值得追问。
信息来源:乘联分会《2026年7月乘用车市场预测》;中国汽车流通协会《2026年6月份全国乘用车市场分析》。
02 国内总量下降,燃油车为什么跌得更快
今年上半年,国内狭义乘用车零售870.1万辆,同比下降20.2%。其中,新能源乘用车零售470.4万辆,同比下降14%;燃油乘用车零售399.7万辆,同比下降26.4%。
到了6月,这种分化更加明显。燃油车零售约60万辆,同比下降39%,其中纯燃油车下降42%;新能源乘用车零售100.7万辆,同比下降9.4%。燃油车贡献了当月大部分销量减量,但它的下滑不能只用“新能源替代”四个字概括。

更深的一层变化,是国内汽车总需求本身正在减弱。
国家统计局数据显示,2026年上半年社会消费品零售总额同比增长1.3%,扣除汽车后的消费品零售额增长2.8%,限额以上单位汽车类零售额却下降12.6%。汽车消费明显弱于整体消费。
汽车属于金额较高、使用周期较长的耐用消费品。消费者对收入、就业和未来价格更谨慎时,一辆还能正常使用的旧车,往往可以继续开一年甚至更久。购车计划延后,并不会立即体现在其他消费品上,却会直接减少当期新车销量。
中国车市所处的阶段也变了。截至2025年底,全国汽车保有量已经达到3.66亿辆,103个城市汽车保有量超过100万辆。2025年汽车转让登记达到3841万笔,高于2619万辆的新车注册登记量;二手汽车转让登记量已经连续六年超过新车注册登记量。
这些数字说明,新车市场越来越依赖换购和增购。首次购车能够直接增加市场总量,换购需求则可以推迟。旧车还能继续使用、家庭预算收紧或新车型更新过快,都可能让消费者延长持有周期。
政策节奏又放大了这种波动。新能源汽车在2025年底前仍享受购置税免征,2026年起调整为减半征收,每辆新能源乘用车减税额最高1.5万元。以旧换新补贴也改为按车价比例计算,部分入门车型获得的补贴低于此前固定金额。对原本计划在半年内购车的人来说,2025年末存在提前下单的动力,进入2026年后,高基数和提前释放后的回落同时显现。
价格变化同样在推迟决策。2026年1—5月,常规燃油车降价车型的平均降幅达到14.6%;5月传统燃油车终端促销率达到22.5%,已经连续一年多处于高位。优惠越来越大,销量却没有同步恢复。
原因并不复杂。新车上市后很快调整价格,老款降价、新款增配和金融优惠频繁变化,消费者很难判断当前价格是否已经触底。中国汽车流通协会也提到,消费者对后续降价和新款车型的预期较强,终端需求偏弱,经销商因而主动降低进货量。
在总需求变弱的基础上,燃油车又承受了第二层压力。
纯电、插混和增程车型已经覆盖从小型车到中大型SUV的主要价格区间。越来越多消费者即使决定买车,也会把新能源车型列入候选。燃油车既会失去暂缓购车的那部分需求,也会失去继续购车却改变动力路线的用户。
因此,燃油车下降得快,可以理解为三股力量叠加:成熟市场中的新增购车需求减少,换购周期被拉长;价格频繁调整加重观望;剩余购车需求继续向新能源车型转移。
新能源车也在下降,说明国内需求降温具有普遍性。燃油车降幅更大,则反映出总量收缩与动力替代同时发生。
信息来源:中国汽车流通协会《2026年6月份全国乘用车市场分析》及车市扫描;国家统计局《2026年上半年社会消费品零售总额增长1.3%》;公安部2025年全国机动车和驾驶人统计数据;财政部、税务总局、工业和信息化部新能源汽车车辆购置税公告;2026年汽车以旧换新政策文件。
03 国内需求回落,出口为什么还能增长65.3%
国内零售明显下降后,中国汽车行业的总销量降幅却只有4.1%。中间的差额,主要由出口填上。
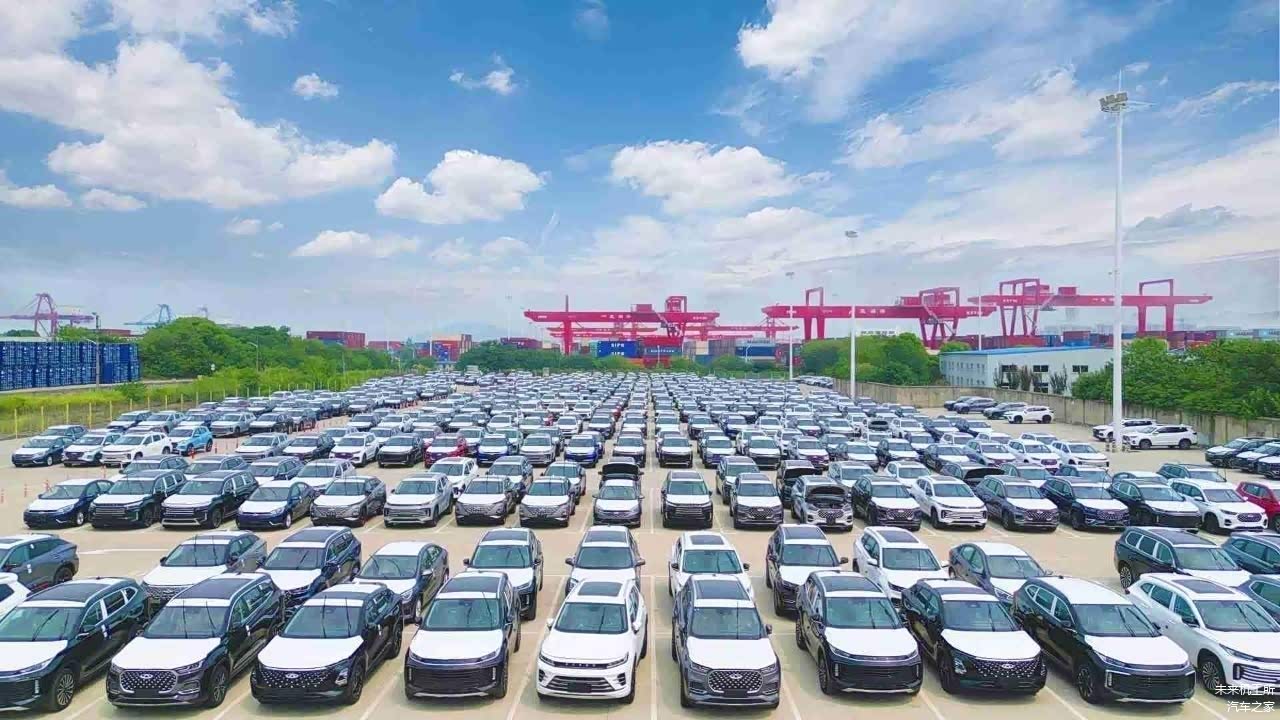
按照中汽协口径,2026年上半年中国汽车销量为1501.7万辆,同比下降4.1%;汽车出口509.6万辆,同比增长65.3%。6月单月出口103.7万辆,首次突破100万辆。
用同一口径计算,上半年国内销售约992.1万辆,同比下降约21.1%;出口则比上年同期增加约201万辆。新增出口量抵消了约四分之三的国内销量降幅。出口占汽车总销量的比例也已经接近34%。
上半年汽车市场的两条曲线
国内销售约992.1万辆,同比下降约21.1%
汽车出口509.6万辆,同比增长65.3%
新增出口抵消约76%的国内销量减量
以上数据均按中汽协汽车全行业口径计算,包含乘用车和商用车。
国内和海外走势分化,首先与市场阶段有关。
中国市场已经拥有3.66亿辆汽车,换购需求占据越来越重要的位置。部分拉美、中东、东南亚、非洲和欧亚市场仍处于汽车普及或产品升级阶段,新增购车需求还有释放空间。国内快速收缩的燃油车,在这些地区仍能满足长途行驶、补能条件有限、维修便利和价格敏感等需求。
出口结构很好地说明了这一点。
上半年新能源汽车出口235.5万辆,同比增长1.2倍;传统燃料汽车出口约274.1万辆,同比增长约35.5%。新能源贡献了更快的增速,燃油车依然保持更大的出口规模。
中国车企可以根据不同市场提供纯电、插混、混动和燃油产品。充电网络较完善、排放政策更严格的地区,纯电和插混更容易增长;充电条件有限、跨区域出行较多的市场,混动和燃油车仍有稳定需求。多条动力路线共同增长,扩大了出口能够覆盖的市场范围。
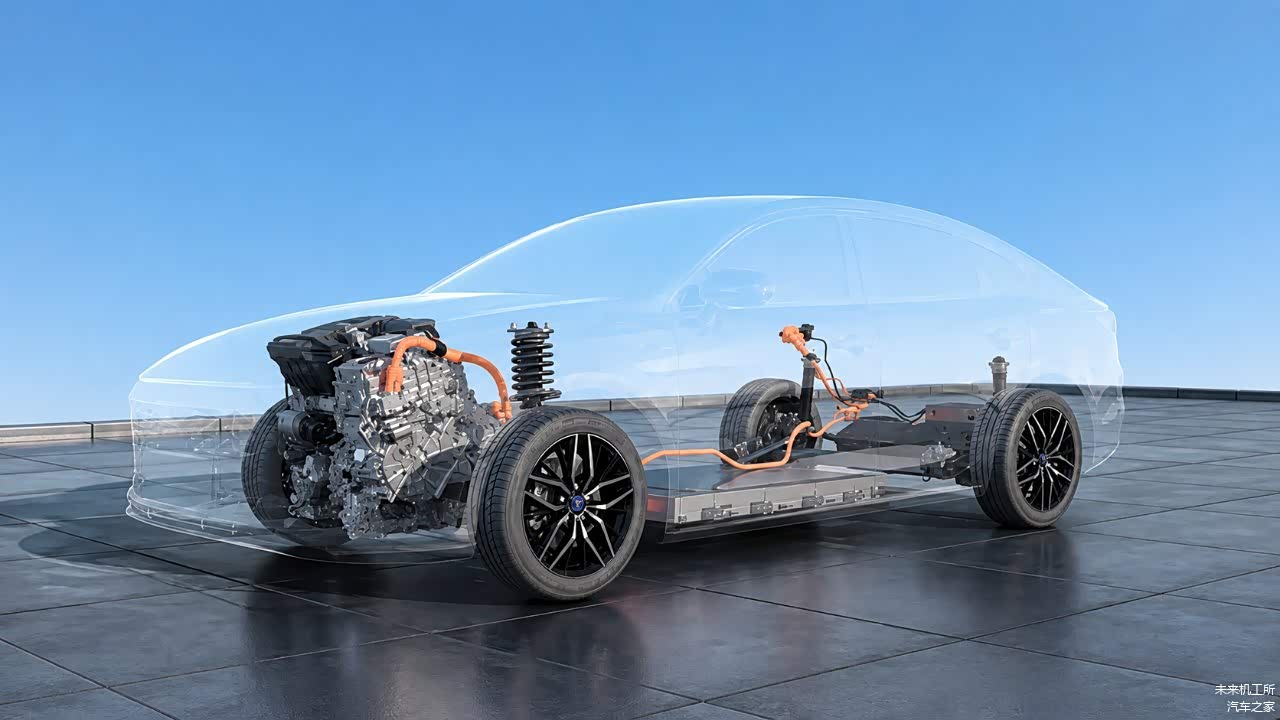
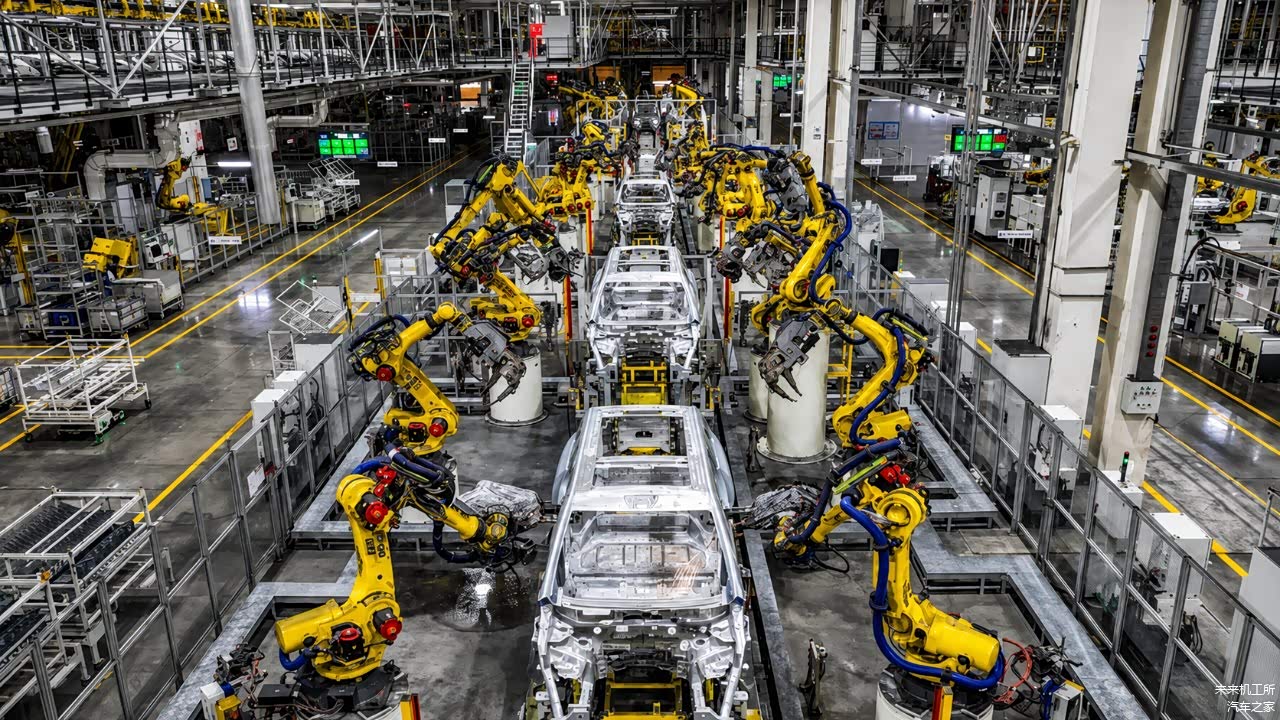
第二个推动力来自国内已经形成的供应链和制造能力。
长期的国内竞争,让车企在电池、电驱、电子电气、智能座舱、整车开发和成本控制方面积累了较完整的体系。同一套产品进入部分海外市场后,可以在空间、动力、配置和价格之间形成更有吸引力的组合。国内市场承载不了的全部产能和车型,也会推动企业更主动地寻找海外销量。
出口方式也在变化。
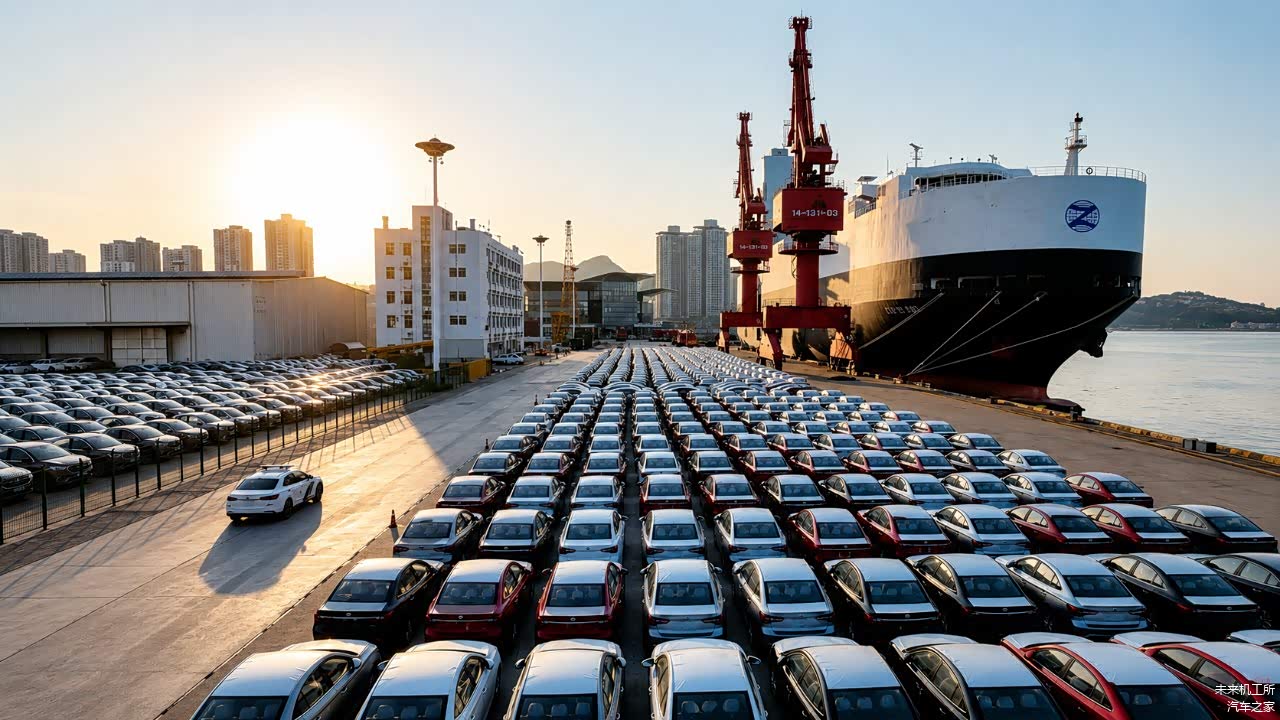
中国汽车流通协会统计显示,2026年1—4月,中国自主品牌在部分可持续统计的海外市场销售151万辆,同比增长58%。越来越多车企从简单的买断贸易,转向建设当地经销网络、商务管理中心、零部件仓库、KD组装和本地化生产。
这意味着当前出口增长不只来自装船数量增加。车型覆盖扩大、销售网络完善和多年海外投入开始释放,也在推高终端销量。

国内需求下降与出口增长能够同时发生,根源就在这里:一个市场进入高保有量、换购主导和需求趋缓阶段,另一批市场仍有新增需求;中国车企又拥有覆盖多种动力路线的产品和供应能力。
信息来源:中国汽车工业协会2026年上半年汽车产销及出口数据;中国汽车流通协会2026年海外自主品牌销量及出口模式分析。
04 中国汽车的增长方式正在改变
64.5%的新能源渗透率,记录了国内汽车动力结构的继续变化。它也提醒我们,市场份额提高可以发生在总量收缩之中。

今年国内车市遇到的压力,既来自购车需求趋弱、换购周期延长和政策节奏变化,也来自燃油车向新能源转移。燃油车下降最快,新能源车同样没有恢复此前的高增长。
出口暂时托住了行业总量。上半年509.6万辆的出口规模,已经让海外市场成为汽车行业的主要增量来源。
这条增长路径也有边界。关税、贸易调查、汇率、经销渠道和售后能力都会影响海外经营。随着车企加快海外建厂,当地生产的车辆也不会继续计入中国整车出口。未来判断中国汽车出海,需要同时观察出口量、海外终端销量、本地生产、市场份额和盈利能力。
国内市场仍然决定产品迭代和供应链规模,海外市场则开始承担更多增长任务。谁能把国内积累的产品和制造能力,转化为稳定的海外渠道、服务和品牌认知,谁才有机会把当前的出口增量延续下去。
主要资料来源:
1. 中国汽车流通协会乘用车市场信息联席分会《2026年7月乘用车市场预测》;
2. 中国汽车流通协会《2026年6月份全国乘用车市场分析》及2026年车市扫描;
3. 中国汽车工业协会2026年上半年汽车产销及出口数据;
4. 国家统计局《2026年上半年社会消费品零售总额增长1.3%》;
5. 公安部《全国机动车保有量达4.69亿辆,驾驶人达5.59亿人》;
6. 财政部、税务总局、工业和信息化部《关于延续和优化新能源汽车车辆购置税减免政策的公告》;
7. 国家发展改革委、财政部及商务部等部门2026年汽车以旧换新政策文件。
如果这篇内容对你有帮助,欢迎点赞、转发、关注「未来机工所」-全网同名。